
もふもふ不動産のもふです。僕は元キオクシア(旧東芝メモリ)の半導体研究開発者です。ソニー・キオクシアで16年、先端半導体の研究開発に携わり、世界初の48層3次元フラッシュメモリ「BiCS FLASH™」の量産立ち上げに参画しました(2019年まで在籍)。詳しくは研究開発者としての経歴ページをご覧ください。
最近「光電融合」という言葉をニュースでよく見かけるようになりました。2026年、NVIDIAのAIサーバー「Vera Rubin」世代にも光電融合の技術が採用され、実用化が本格的に広がり始めたからです。僕自身、光電融合の関連銘柄に投資している投資家でもあるので、この記事では①光電融合とは何か → ②なぜ今必要なのか → ③CPOの仕組み → ④NVIDIAやブロードコムの導入状況 → ⑤課題 → ⑥注目銘柄 → ⑦今後の展望の順番で、図を見ながら基礎からわかりやすく解説します。
よくある質問
光電融合とは何ですか?
「計算は電気で、通信は光で」行う仕組みを1つのチップ(パッケージ)にまとめる技術です。計算は電気の得意分野、データを速く遠くまで送る通信は光の得意分野なので、チップから出入りする通信を光に切り替えます。AIの普及で電気配線の速度と消費電力が限界に近づいており、その解決策として注目されています。
CPO(Co-Packaged Optics)とは何ですか?
レーザー光源やフォトダイオードなど、従来はバラバラだった光通信の部品を、計算チップと同じ1つのパッケージに入れ込む技術で、光電融合の現在の主役です。電気で信号をやり取りする距離をパッケージ内のごく短い区間に抑えることで、低消費電力かつ高速な通信を実現します。
光電融合はもう実用化されていますか?
はい。ブロードコムがTomahawk系のCPOスイッチを業界に先駆けて量産し、NVIDIAも2025年後半のInfiniBand版スイッチに続いて、2026年後半からVera Rubin世代のSpectrum-6ベースのCPOイーサネットスイッチの提供を始めています。製造にはTSMCの光電融合向けプロセスCOUPEが使われています。現時点で光が入っているのはサーバー間をつなぐスイッチ部分で、NVIDIAのロードマップでは2028年のFeynman世代でGPU間をつなぐNVLinkスイッチにもCPOを統合する計画です。
光電融合の関連銘柄にはどんな会社がありますか?
光基板(オプティカルインターポーザー)のPOET Technologies、光学総合メーカーのコヒーレント、信号処理から総合メーカーに変貌中のマーベル、レーザーとOCSのルーメンタム、量子ドットレーザーを世界初量産した日本のQDレーザ、日本株では光ファイバーのフジクラや、光コネクタ研磨機で「トップシェア」を掲げる精工技研などがあります。NVIDIAは2026年3月以降、コヒーレント・ルーメンタム・マーベルに各20億ドル、コーニングに最大32億ドルを投入しています。ただし値動きが激しい分野であり、投資判断は自己責任で行ってください。
光電融合の課題は何ですか?
代表的な課題はレーザーの熱と故障です。半導体レーザーは熱に弱く、高温になる計算チップの中には入れられないため、現在はELS(外部レーザー光源)としてチップの外に置く方式がとられています。将来チップ内にレーザーを組み込むには、熱に強い量子ドットレーザーなどが候補になっています。
光電融合とは何か——「計算は電気・通信は光」
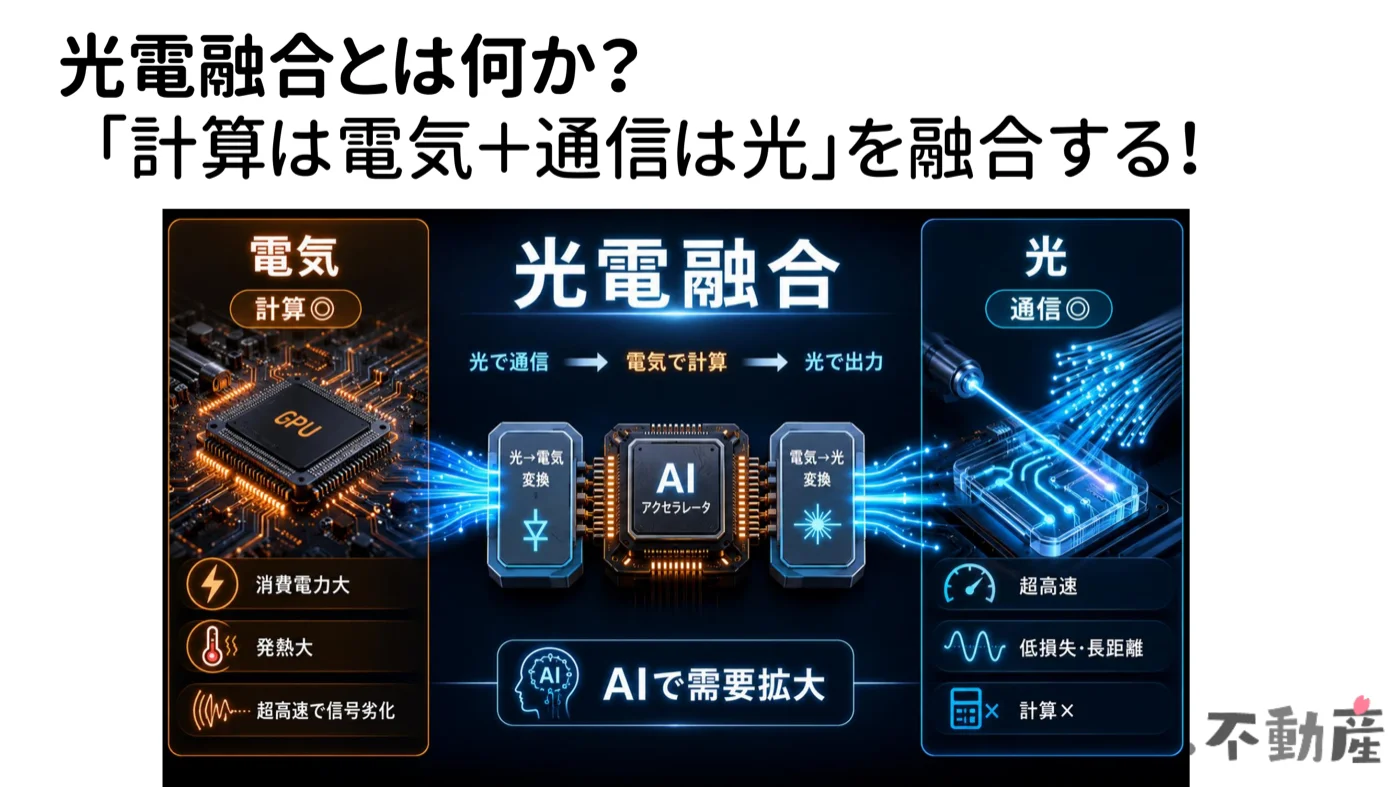
まず結論から。光電融合とは、「計算は電気で、通信は光で」行う仕組みを1つのチップ(パッケージ)にまとめてしまう技術です。
実は、足し算や掛け算のような「計算」は、いまのところ光ではできません。GPUやCPUの計算は電気の得意分野です。一方で、データを遠くまで速く送る「通信」は光の得意分野。家庭に来ている光ファイバーがまさにそれですね。この得意分野の分業——計算は電気に任せて、チップから出入りする通信は光に切り替える——をワンチップに入れ込んだものが光電融合です。これだけ覚えて帰ってもらえれば、この記事の半分は達成です。
なぜ今、光電融合が必要なのか——AIで電気の通信が限界に
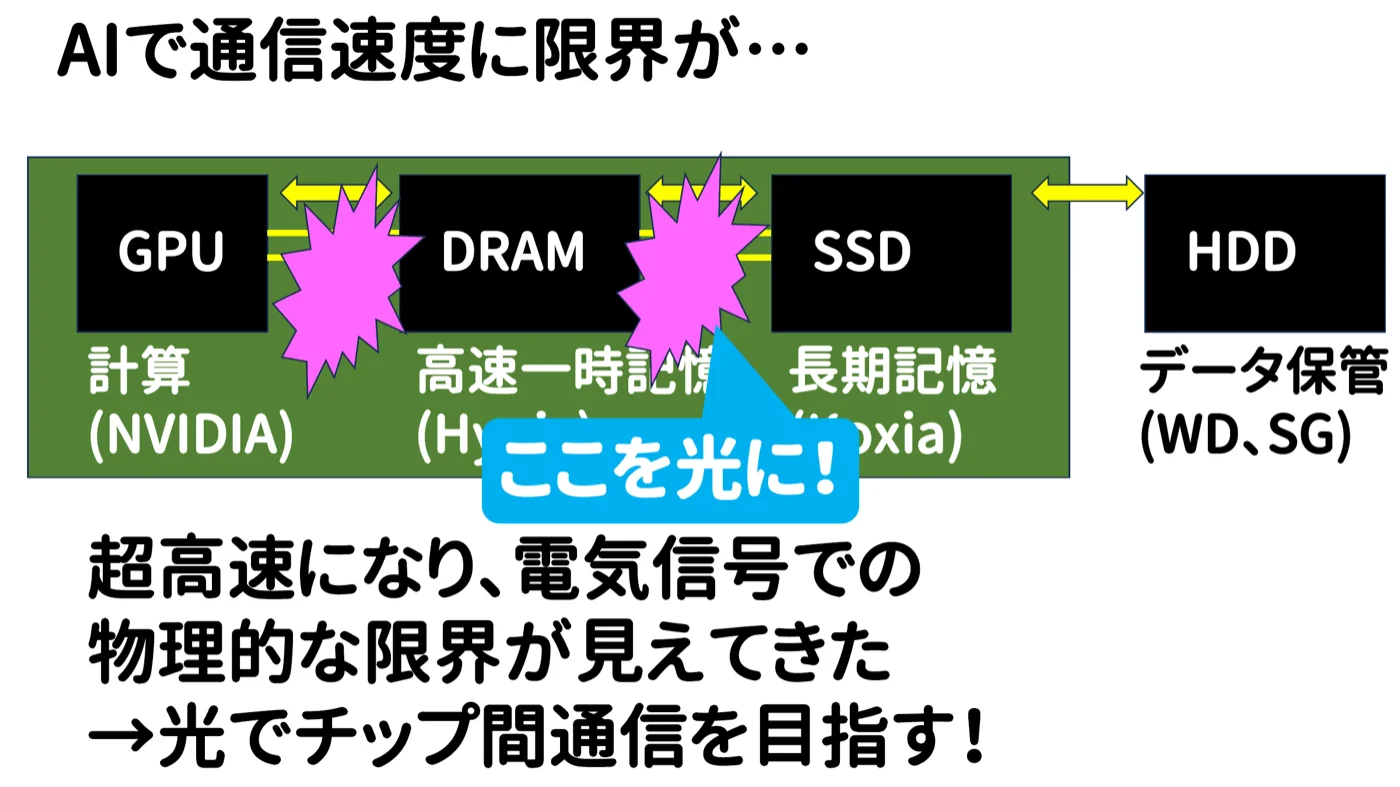
ではなぜ、いまさら通信を光にしたいのか。答えはAIで電気の通信が限界に来ているからです。
AIサーバーの中では、GPU(計算する頭脳)とメモリやほかのサーバーとの間で、膨大なデータが行き来しています。この通信はこれまで電気の配線で行われてきましたが、AIの計算量が爆発的に増えた結果、「これ以上速くできない」「消費電力がすさまじい」という2つの壁にぶつかりつつあります。いまデータセンターの電力問題が世界的な話題になっていますが、その電力のかなりの部分が、実は計算そのものではなく「データを動かすこと」に使われているんですよね。
そこで、チップとチップの間の通信を光に置き換えて、速度と消費電力の壁を一気に突破しよう——これが光電融合が注目されている理由です。
電気と光の違い——ノイズ・減衰・発熱
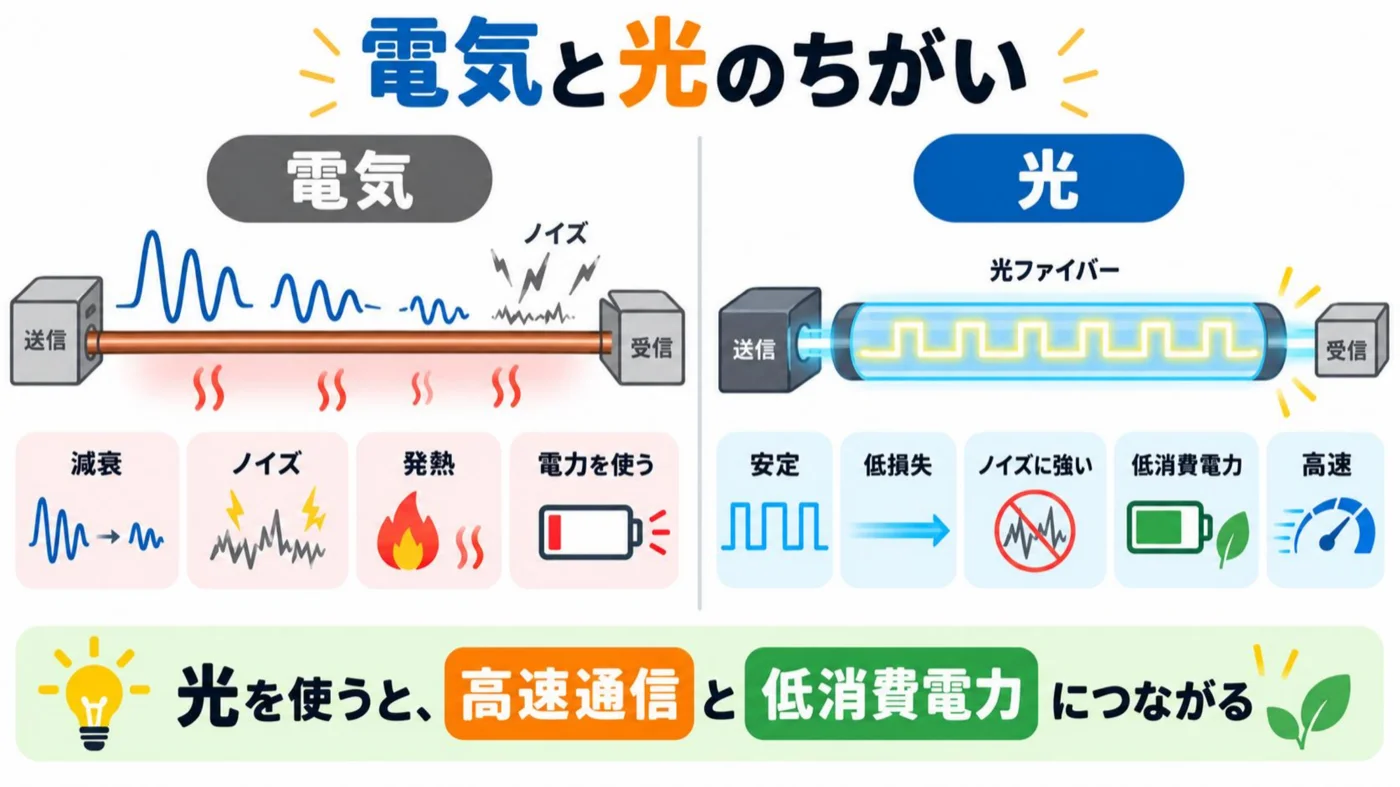
電気と光、何がそんなに違うのでしょうか。電気の信号には、大きく2つの弱点があります。
- ノイズと減衰——電気信号は配線を進むうちにどんどん劣化して小さくなっていきます。さらに、隣の配線の信号に引っ張られてノイズが乗る(寄生容量やカップリングと呼ばれる現象)という問題もあります。周波数がギガヘルツを超えるような超高速通信では、ほんの短い距離でも信号がきれいに届かなくなってくるんです。
- 発熱と消費電力——電気を高速で流せば流すほど、配線は電力を食い、発熱します。
一方の光は、光ファイバーの中を全反射しながら進むので、ほとんど劣化せずに遠くまで届きます。電磁ノイズも乗らないし、ファイバーの中を光が通ること自体はほぼ電力を消費しません。だから「通信は光にしたい」わけです。
CPO(Co-Packaged Optics)の仕組み——バラバラだった光部品をワンパッケージに
「じゃあさっさと光にすればいいじゃん」と思いますよね。ところが、従来の光通信は大がかりな設備だったんです。
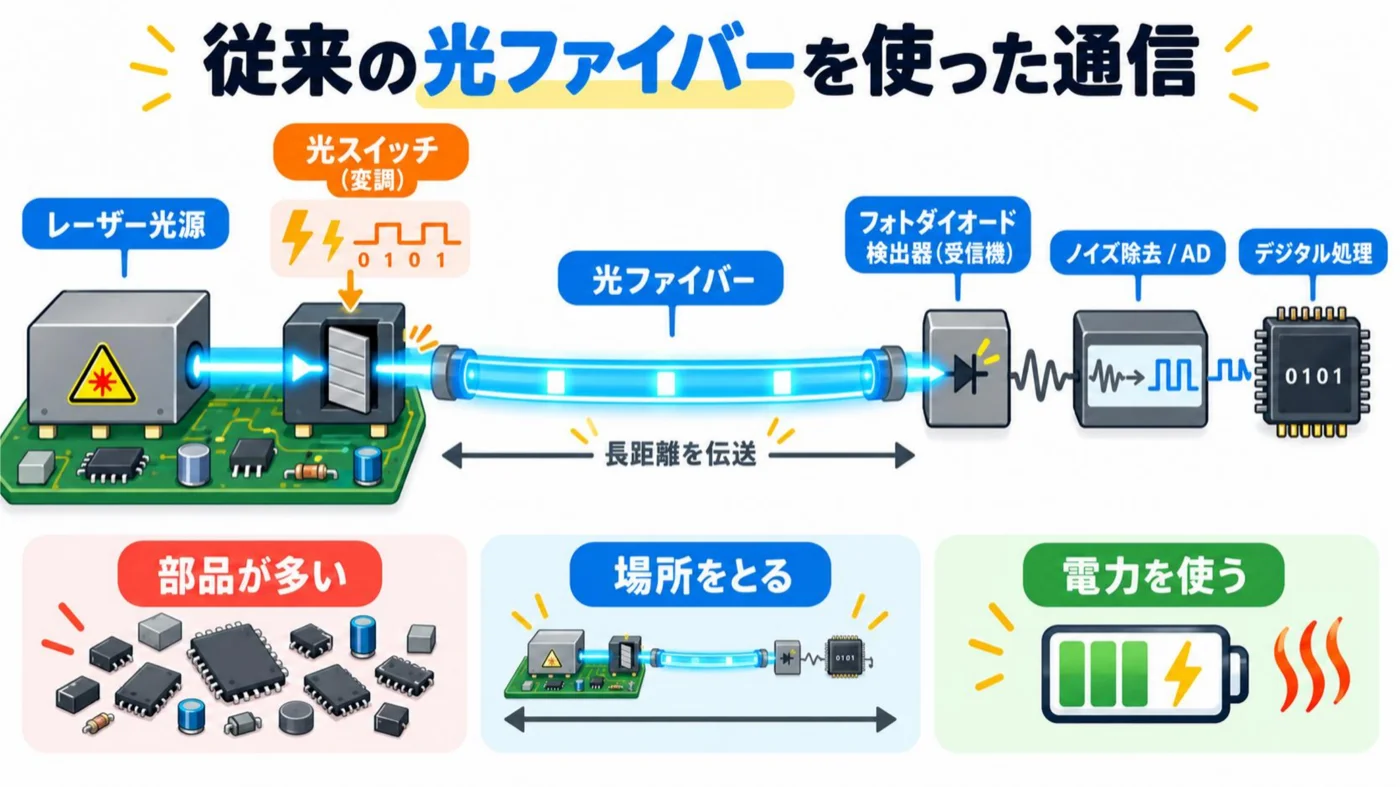
光で通信するには、レーザー光源、光をON/OFFするシャッター(変調器)、光ファイバー、受け側で光を電気に戻すフォトダイオード、ノイズ除去、デジタル信号処理…と、たくさんの部品が必要です。だからこれまで光通信は、建物と建物の間のような「離れた場所どうし」をつなぐ用途が中心で、半導体チップのすぐそばまで光を引き込むのは難しいことでした。
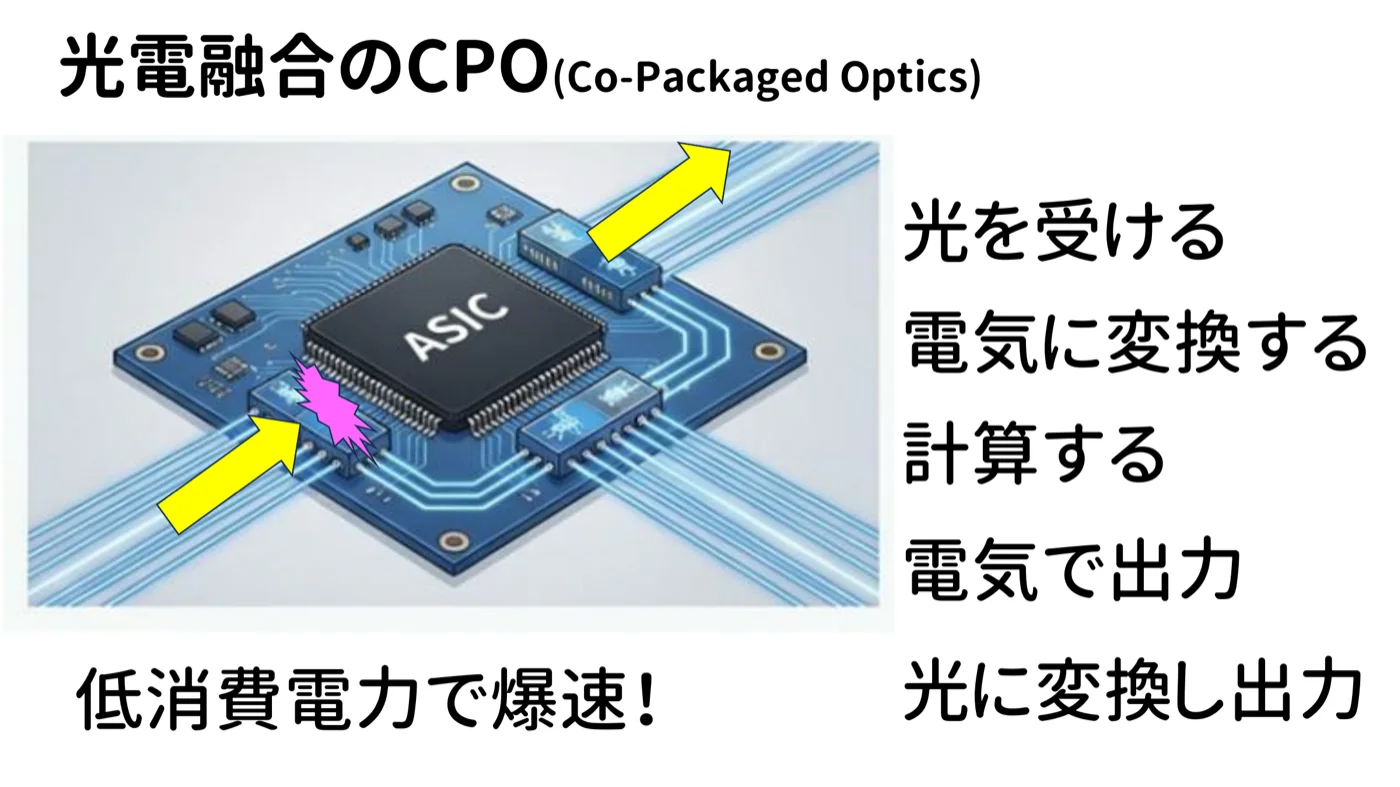
この「バラバラだった光部品を全部ひっくるめて、計算チップと同じ1つのパッケージに入れ込んでしまう」のが、いまの光電融合の主役であるCPO(Co-Packaged Optics・コ・パッケージド・オプティクス)です。パッケージに光ファイバーが直接つながっていて、①光で受ける → ②パッケージ内で電気に変換 → ③計算する → ④また光に変換して出力、という流れで動きます。
ポイントは、電気で信号をやり取りする距離が、パッケージ内のほんのわずかな区間だけになること。電気の弱点(減衰・発熱・消費電力)は距離が長いほど効いてくるので、電気区間を極限まで短くすることで、低消費電力で爆速の通信が実現できるわけです。
導入事例——NVIDIAとブロードコムが先陣(2026年に本格化)
では、実際に誰が使い始めているのか。先陣を切っているのはブロードコムとNVIDIAの2社です。
ブロードコムは、スイッチチップ「Tomahawk 5」ベースのCPOスイッチ「Bailly」を業界に先駆けて量産化し、2025年10月にはさらに大容量の「Tomahawk 6」ベースのCPO版「Davisson」を発表しています。量産という意味では、実はブロードコムが一歩先を行っていました。
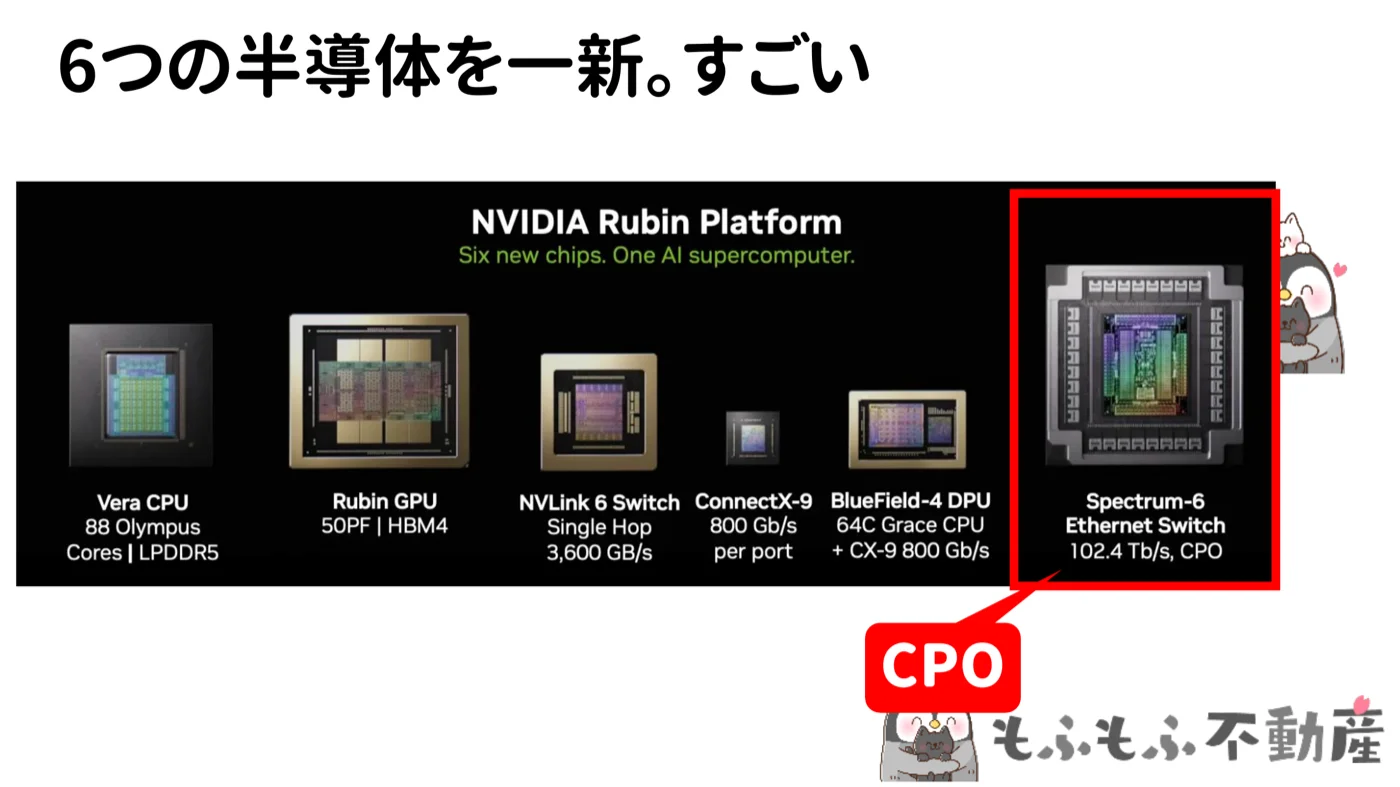
そしてNVIDIA。2026年に投入されたAIサーバー「Vera Rubin」の世代では、6つの半導体チップが一新されましたが、そのうちの1つ、「Spectrum-6」ベースのイーサネットスイッチにCPOが採用されました。NVIDIAのCPOは2025年後半のInfiniBand版スイッチ(Quantum-X Photonics)から始まり、2026年後半にはこのイーサネット版(Spectrum-X Photonics)の提供が始まっています。従来の方式と比べて電力効率は約3.5倍とうたわれており、製造にはTSMCの光電融合向けプロセス「COUPE」が使われています。
注意してほしいのは、いま光が入っているのはサーバーとサーバーをつなぐ「スイッチ」の部分だということ。GPUそのものから光が出ているわけではまだありません。ここは後で出てくる「今後の展望」につながる大事なポイントです。
光電融合の課題——レーザーは熱に弱い(量子ドットレーザーとQDレーザ)
いいことずくめに見える光電融合ですが、課題もあります。代表がレーザーの熱問題です。
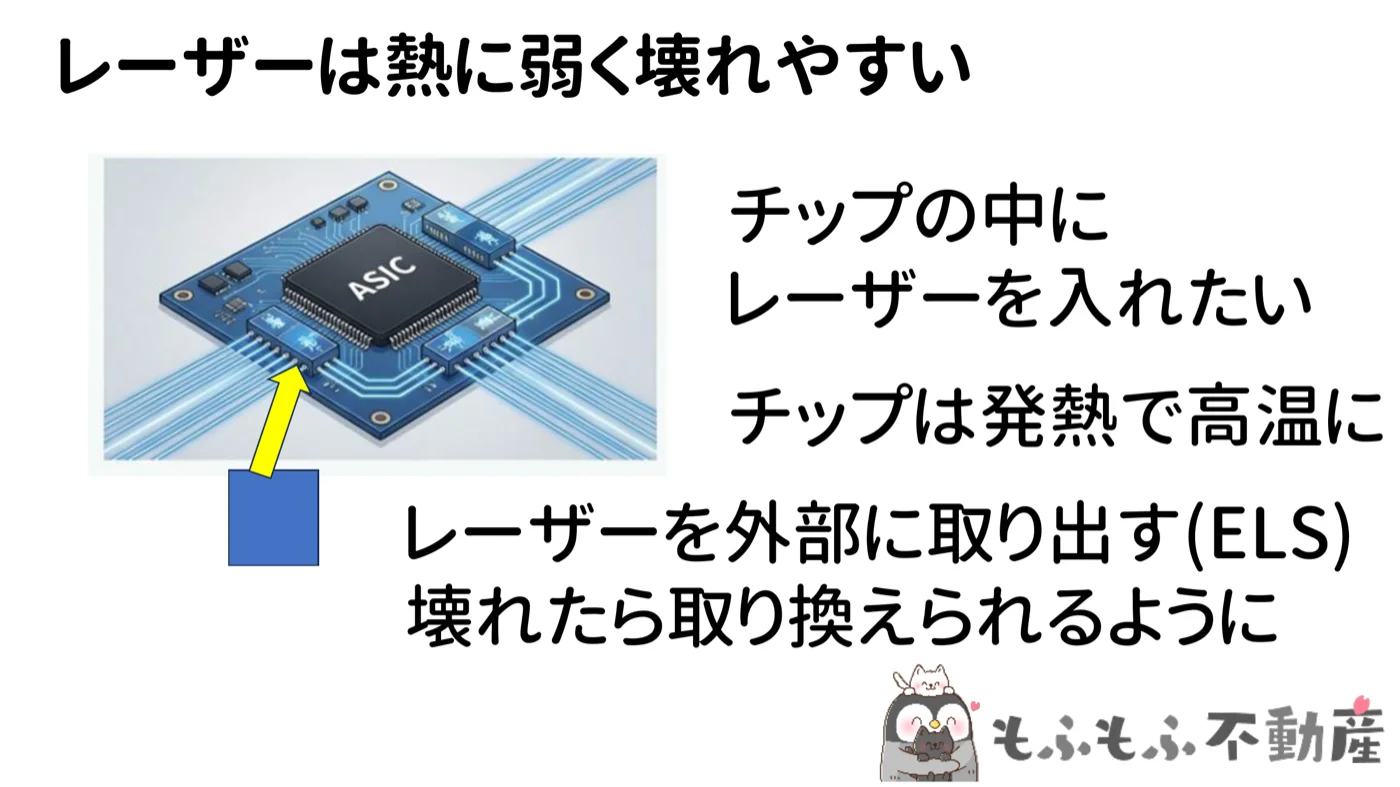
本当は、光源であるレーザーもチップの中に入れ込んでしまいたい。ところが計算チップは80℃〜100℃といった高温になる一方で、半導体レーザーは熱にめっぽう弱いんです。高温になるとレーザー発振に必要な状態(反転分布)が保てなくなり、光らなくなってしまいます。しかも、レーザーはもともと壊れやすい部品。24時間フル稼働するサーバーでチップの中に組み込んでしまうと、レーザー1個の故障でチップごと交換になってしまいます。
そこで現在のCPOでは、レーザーをELS(外部レーザー光源)としてチップの外に置き、光ファイバーで供給する方式がとられています。外にあれば、壊れてもレーザーだけ差し替えればすぐ復旧できるからです。
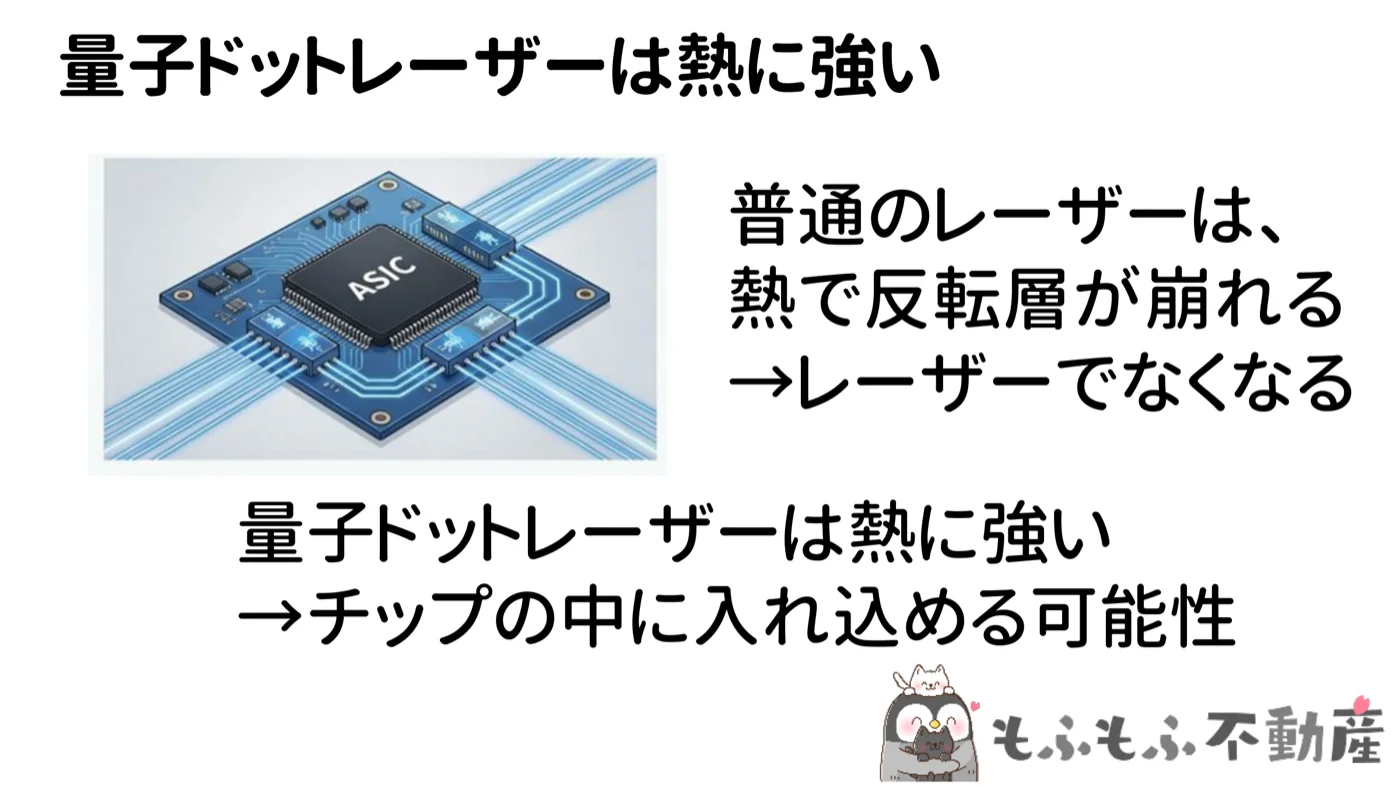
この熱問題の解決候補として注目されているのが量子ドットレーザーです。電子を3次元のドット構造に閉じ込めることで、高温でも安定してレーザー発振できる特性を持っています。もし本当にチップ内にレーザーを埋め込む「完全な光電融合」を目指すなら、量子ドットレーザーは最有力候補の1つです。
そしてこの量子ドットレーザーを世界で初めて量産化したのが、日本のQDレーザ(6613)です。2006年に富士通研究所からスピンオフして設立された会社で、東京大学の荒川泰彦教授らの研究成果をベースに、2010年に光通信向け量子ドットレーザーの量産を実現しました。株価は光電融合への期待から2026年に入って急騰し、1月の安値325円から5月には高値3,620円まで10倍以上に上昇。その後は調整して、いまは2,000円前後で推移しています(2026年9月4日時点)。すぐに使われる技術ではなく「その先」の候補ですが、日本発の技術として面白い存在だと思っています。
注目銘柄——POET・コヒーレント・マーベル・ルーメンタム・フジクラ・精工技研
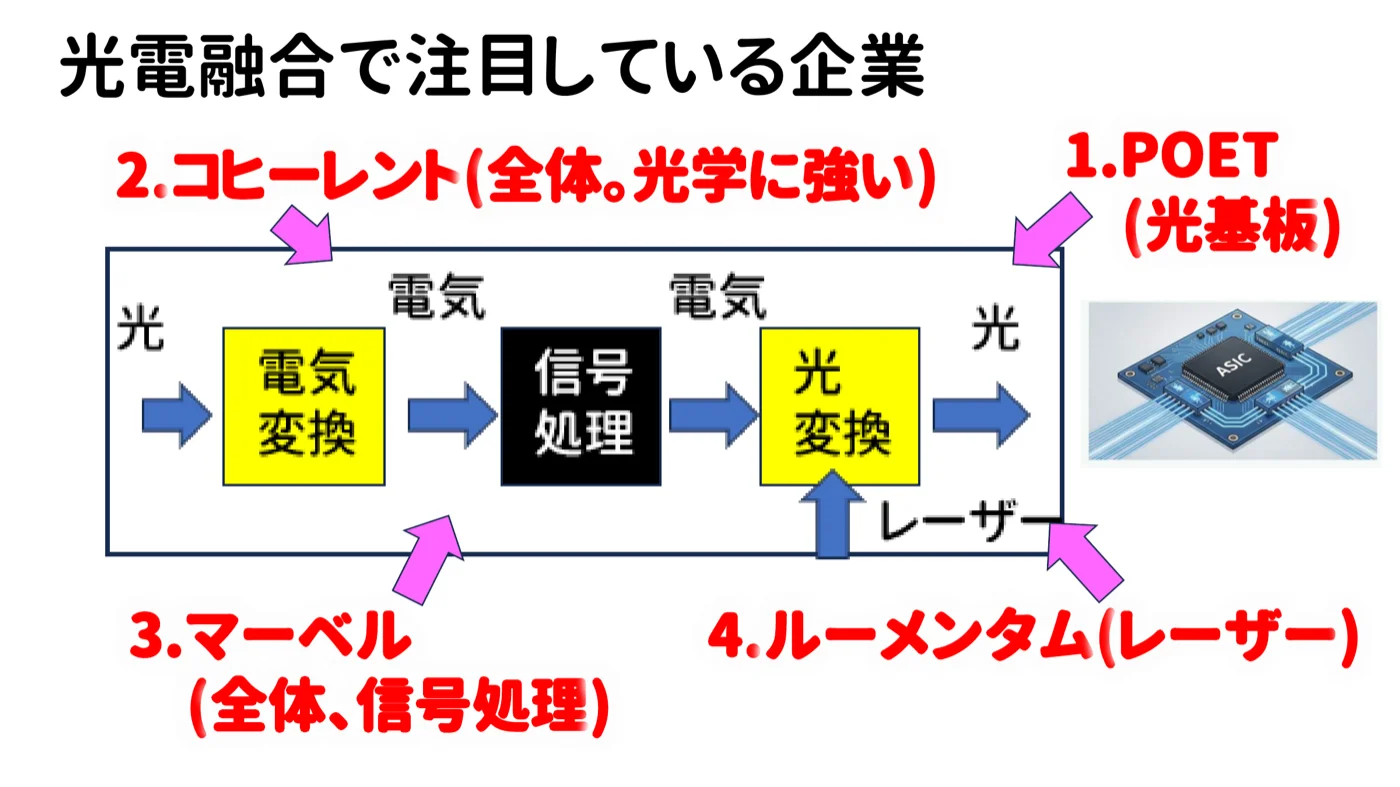
ここからは、僕が光電融合まわりで注目している銘柄を紹介します。光電融合チップは「光を受ける → 電気に変換 → 信号処理 → 光に変換して出す(レーザー)」という流れでできていて、それぞれの持ち場に得意な会社がいます。後半では、チップの外で光を運ぶ「光ファイバー」と、そのつなぎ目の「光コネクタ」で伸びている日本企業2社(フジクラ・精工技研)も紹介します。くり返しになりますが、売買の推奨ではありません。特にこの分野は値動きが激しいので、投資判断は自己責任でお願いします。
POET Technologies——光基板の超大穴(ハイリスク)
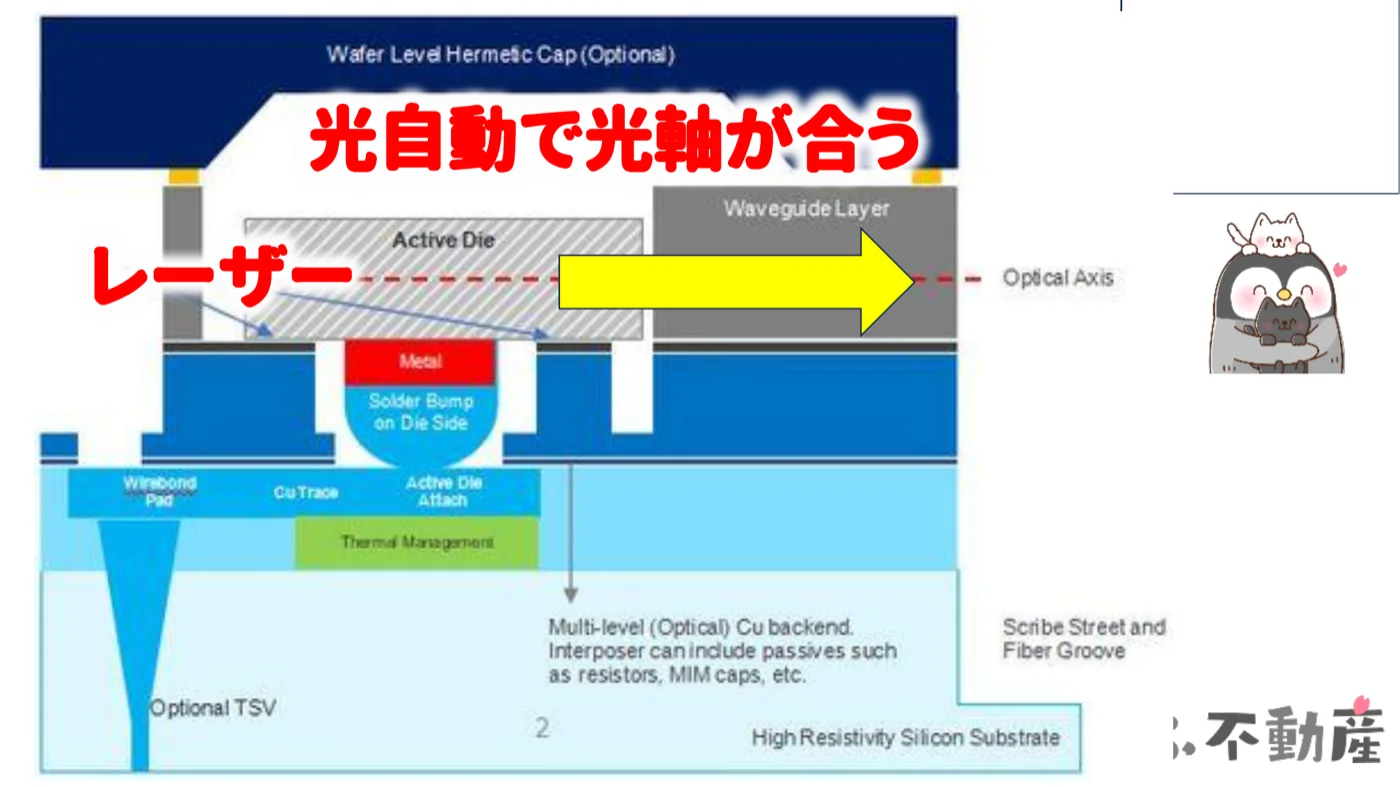
POETは、光部品を載せる基板「オプティカルインターポーザー」の会社です。光の世界では、レーザーの光を髪の毛ほどの光ファイバーや導波路にぴったり合わせる「光軸合わせ」が至難の業で、顕微鏡をのぞきながらの職人芸的な組み立てが大量生産のボトルネックでした。POETは部品を置くだけで光軸が自動的に合う(パッシブアライメント)特許技術を持っていて、これが当たれば光部品の大量生産が一気に楽になる、という夢のある会社です。
ただし超ハイリスク銘柄です。売上はまだほとんどなく(2026年第1四半期で約50万ドル)、期待だけで時価総額が大きく振れます。2026年4月には、守秘義務違反を理由にマーベル側から発注をすべて取り消される事件があり、株価は1日で47%暴落しました。その後も乱高下が続いています。僕は「夢のあるギャンブル枠」として少額持っていますが、正直いつもドキドキしています。
コヒーレント(COHR)——光学の総合力+NVIDIAが20億ドル出資
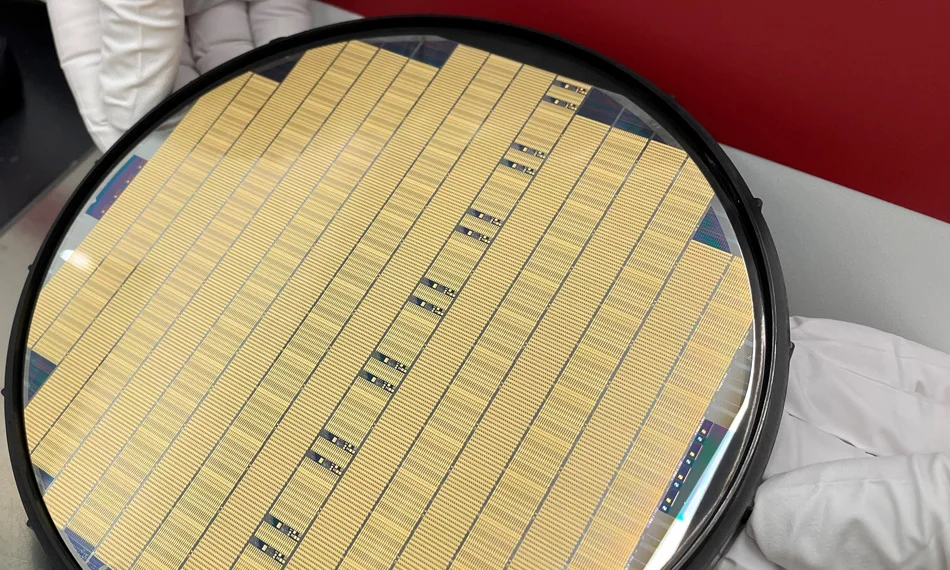
コヒーレントは、レーザーから光エンジン、信号処理まで垂直統合でやれる光学の総合メーカーです。2024年には世界初の6インチInP(リン化インジウム)ウェハーの量産ファブを発表しました。レーザーを作る基板を大口径化することで、1枚のウェハーから取れるチップ数が4倍になり、コストを60%以上下げられるとしています。そして2026年3月、NVIDIAがコヒーレントに20億ドルを出資すると発表し、株価は大きく上昇しました。
マーベル(MRVL)——信号処理から光の総合メーカーへ
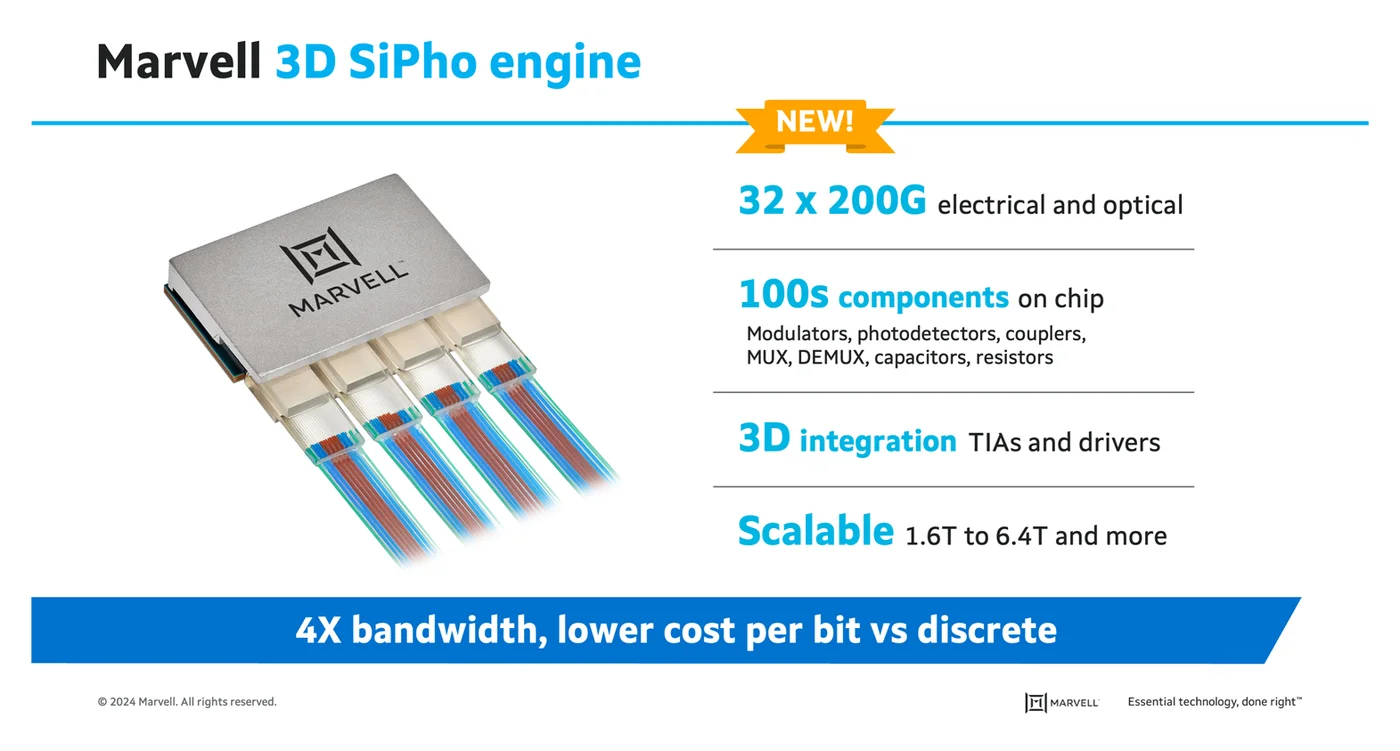
マーベルはもともと光通信の信号処理チップ(DSP)の会社でしたが、光電融合系の企業を相次いで買収し(2025年末にはシリコンフォトニクスのCelestial AIを買収)、総合メーカーに変貌しつつあります。こちらも2026年3月にNVIDIAが20億ドル(約3,000億円)の出資を発表。正直、僕は当初「DSPの会社だからそこまで伸びないだろう」と見ていたのですが、この変貌ぶりは予想を外しました。
ルーメンタム(LITE)——レーザー特化+OCSが絶好調
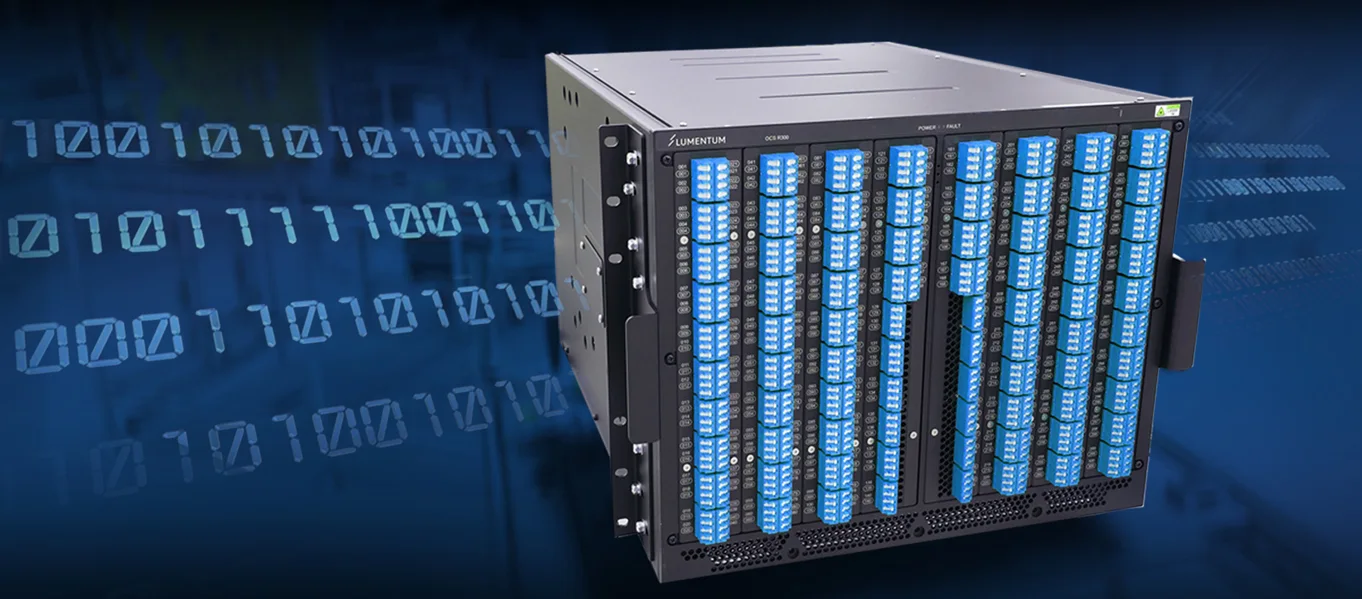
ルーメンタムはレーザーに特化した会社です。さらに面白いのがOCS(オプティカル・サーキット・スイッチ)という製品で、これは光ファイバーの接続先を小さな鏡(MEMSミラー)で物理的に切り替える装置。ケーブルを人が差し替えなくても光の配線を組み替えられるので、ハイパースケーラーからの需要が急増しており、受注残は4億ドルを超えていると決算で明かされています。こちらも2026年3月、コヒーレントと同時にNVIDIAから20億ドルの出資を受けています。
NVIDIAの出資網——光電融合を丸ごと囲い込み
お気づきでしょうか。NVIDIAは2026年3月以降、コヒーレント・ルーメンタム・マーベルに各20億ドル、さらに光ファイバー大手のコーニングにも最大32億ドル(出資+複数年の購入契約)と、光電融合のサプライチェーンを丸ごと固めに来ています。NVIDIAがここまで本気でお金を入れているという事実そのものが、「これから通信は光になる」という何よりのシグナルだと僕は見ています。
フジクラ(5803)——光ファイバーの本命。ハイパースケーラーから想定外の受注
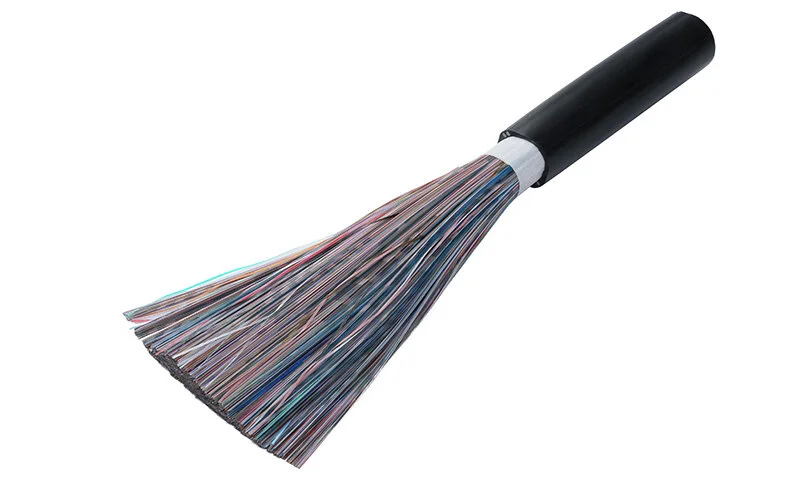
ここまでは海外の会社でしたが、日本株にも光の恩恵を受ける会社があります。通信が光になれば、その光を運ぶ光ファイバーが大量に必要になります。NVIDIAがコーニングにお金を入れたのもそのためで、日本でその代表格がフジクラです。看板製品の1つが、細いケーブルに大量の光ファイバーを詰め込んだ「SWR/WTC」。2025年7月には、会社が「世界最高の超多心」とする13,824心タイプを発売し、すでに海外のハイパースケールデータセンターに納入しています。超小型の多心コネクタ「MMC」は、公式カタログの用途に「光電融合 Co-packaged Optics」が挙げられています。
業績も強烈です。2026年4〜6月期は売上4,020億円(前年同期比50.1%増)、営業利益1,048億円(同155.1%増)。会社は「当初計画では想定していなかったハイパースケーラーからの光コンポーネント製品のプロジェクト受注」などを理由に、通期予想を6月と8月の2回上方修正し、営業利益の予想は4,320億円(前期比128.9%増)になりました。日米で最大3,000億円を投じて、光ファイバーと光ケーブルの生産能力をそれぞれ最大3倍にする方針も出しています。ただし、いまの成長の中心はデータセンター向けの光部品(コネクタや配線)と光ファイバーです。CPO向けは特殊な光ファイバーの出荷が増え始めたところで、会社は「重要な成長テーマ」と位置づけています。5月の決算後に株価が半値近くまで売られた経緯はフジクラの決算解説記事にまとめています。
記事では数字の紹介にとどめましたが、この決算を僕がどう読んでいて、光電融合でフジクラのどこに期待しているのかは、メンバーシップ限定動画で話しています。
メンバーシップ限定動画
光ファイバー需要が急増しフジクラの業績に期待!ハイパースケーラーから新規注文。光電融合に期待
2026年9月10日公開。視聴にはYouTubeメンバーシップへの登録が必要です。
精工技研(6834)——光コネクタと研磨装置。光の時代に「ツルハシ」を売る会社
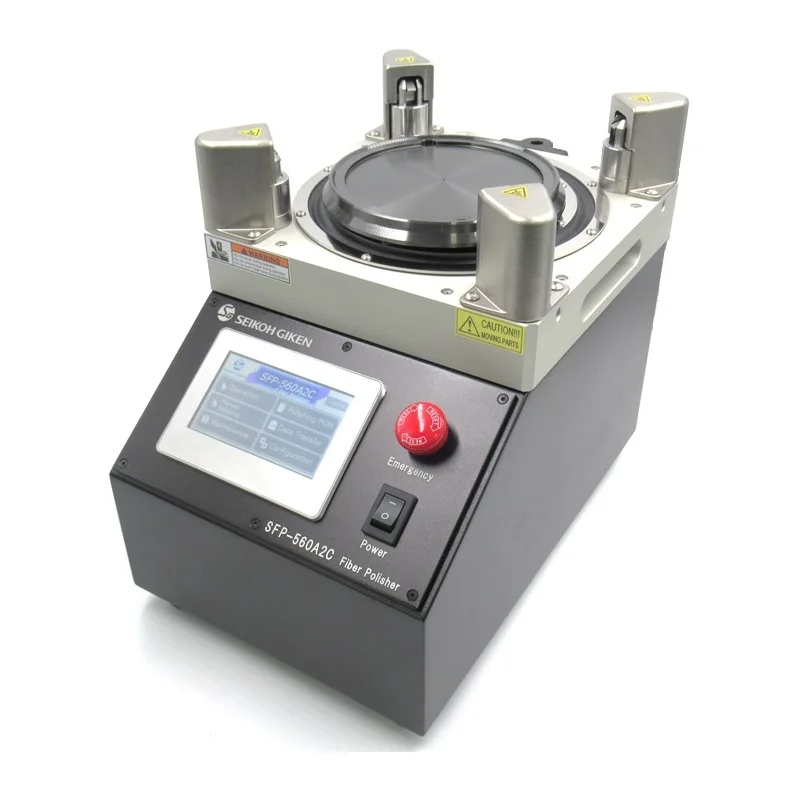
光ファイバーは、つなぎ目(コネクタ)の端面をきれいに磨いておかないと、そこで光が漏れたり反射したりして信号が弱くなってしまいます。この端面を磨く「光コネクタ研磨機」を量産用として世界で初めて開発したとし、「世界のデファクトスタンダード機として、市場のトップシェア」と説明しているのが精工技研です。光コネクタそのものも作っていて、北米のハイパースケールデータセンター向けコネクタ「Intelli-Cross Pro」は、部品の生産数量を2026年10月をめどに5倍へ引き上げる計画を出しています。どの会社が光コネクタを作るにしても、端面を磨く装置は必要になる——ゴールドラッシュで「ツルハシ」を売る立ち位置の会社です。
数字もすごくて、2026年3月期は売上300.9億円(前期比50.6%増)、営業利益77.3億円(同174.5%増)。光製品部門の売上は201.2億円(同86.6%増)で、その約6割が研磨機などの製造機器・装置です。2026年4〜6月期も売上86.1億円(前年同期比55.5%増)と伸びが続き、8月には通期予想を売上410億円・営業利益120億円へ上方修正しました。ただし光電融合(CPO)については、会社も「関連の技術開発に注力」としている段階で、いま業績を引っ張っているのはデータセンター向けの光コネクタと研磨機です。
なぜこの会社に注目しているのかは、メンバーシップ限定動画で詳しく解説しています。
今後の展望——2028年のFeynmanで光はサーバーの中へ
ここまで見てきたとおり、2026年時点で光電融合が使われているのは「サーバーの外」、つまりサーバー同士をつなぐスイッチの部分です。しかし、NVIDIAのロードマップでは、2028年の次世代GPU「Feynman(ファインマン)」世代で、GPU同士をつなぐNVLinkスイッチにCPOを直接統合する計画が示されています。光がサーバーのラックの中、GPUのすぐそばまで入ってくるわけです。
そうなると、光部品の需要は文字どおりケタ違いに増えます。「今までは電気で十分だったじゃん」という世界から、「光でないと通信が成り立たない」という世界へのパラダイムシフト。ここからは僕の個人的見解ですが、光電融合はまだ立ち上がったばかりのジャンルです。ブロードコムが先行して量産を始め、2026年にNVIDIAが加わって、ようやく本格的に売上が立ち始めた段階です。この先、AIが高速化すればするほど光の導入は必須になっていくので、めちゃめちゃ熱い分野だと思って注目・投資しています。
ちなみに、光電融合というとNTTの「IOWN構想」を思い浮かべる方も多いと思います。NTTも2026年度末までに光電融合スイッチの商用提供を始める計画を発表しています(中核のスイッチチップはブロードコムとの協業)。ただ、投資対象として見ると、NTTは巨大企業で光電融合が業績に占める割合はごくわずかです。光電融合の成長にかけるなら、事業のほぼ全部が光であるコヒーレントやルーメンタムのような会社のほうが値動きに直結する——これはあくまで僕個人の見解ですが、そう考えています。
まとめ
AIサーバーのメモリ側の進化はHBF(High Bandwidth Flash)の解説記事で、SSDを光でつなぐキオクシアの取り組みは光SSDの解説記事で詳しく書いています。半導体そのものの基礎は半導体メモリの基礎解説もどうぞ。僕の研究開発者としての経歴は経歴ページをご覧ください。