イビデンは何がすごいのか。答えを先に言うと、AIチップを載せる「パッケージ基板」で他社が簡単には追いつけない技術を持ち、NVIDIAやインテルが前払いをしてまで確保しようとする数少ないメーカーだからです。
「AI基板メーカー」という言葉だけは聞いたことがある方も多いと思います。でも「なぜ基板がそんなに難しいのか」「なぜNVIDIAがわざわざ前払いまでして調達しようとしているのか」——その核心を、技術の原理から決算の数字まで順番に解説します。
よくある質問
イビデンは何の会社ですか?
岐阜・大垣を拠点とする、揖斐川電力が起源の100年以上の歴史を持つ会社です。事業は電子事業・セラミック事業・その他事業の3つで、いまAIで注目されているのは電子事業の「ICパッケージ基板」です。AIチップ(GPU・CPU)を載せる台座になる基板を作っています。
イビデンは何がすごいのですか?
AIチップを載せるパッケージ基板(FC-BGA基板)を作る技術です。中央のガラス繊維コアを電極で貫通させ、上下に約10層ずつ・計約20層の銅配線をABFで絶縁して重ねます。層が増えるほど熱膨張・位置合わせ・歩留まりの管理が難しくなり、イビデンはここに20年以上の技術の蓄積があります。
イビデンとNVIDIAの関係は?
NVIDIAの次世代AIサーバー「Vera Rubin」に載るRubin GPUとVera CPUの台座となるパッケージ基板を、イビデンが作っています。東洋経済の報道では、NVIDIAとインテルが前払いで巨額投資をして、次世代基板の供給体制を整えているとされています。
イビデンの株式分割はいつですか?
2026年9月30日を基準日として、10月1日に普通株式1株を2株に分割しました。2026年1月1日にも1株→2株の分割を行っており、2回目です。株価の水準と1株当たり利益(EPS)が半分になるだけで、PERの倍率や会社の価値そのものは変わりません。
イビデンの株価は割高ですか?
個人的見解ですが、割高感はあると見ています。2026年6月時点のPERは約100倍でした。8月に会社が今期の営業利益予想を900億円から1,270億円へ上方修正したため、株価が6月と同じ水準ならPERは約77倍に下がる計算ですが、グロース株の目安(30〜50倍)を大きく上回る水準です。この記事は特定銘柄の推奨ではありません。
イビデンは何がすごい?——30秒でわかる答え
イビデンは、AIチップ(GPU・CPU)を載せる台座「パッケージ基板(FC-BGA基板)」で、他社が簡単には追いつけない技術を持つ岐阜・大垣の会社です。
- 何を作っているか——NVIDIAの次世代AIサーバー「Vera Rubin」に載るRubin GPUとVera CPUの台座になる基板(電子事業)。ほかにセラミック事業も持つ、揖斐川電力が起源の100年企業です
- なぜすごいか——中央のガラス繊維コアを電極で貫通させ、上下に約10層ずつ・計約20層の銅配線をABFで絶縁して重ねます。層が増えるほど熱膨張・位置合わせ・歩留まりの管理が難しくなり、ここに20年以上の蓄積があります
- 誰が頼っているか——東洋経済の報道では、NVIDIAとインテルが前払いで巨額投資をして、次世代基板の供給体制を整えています。イビデン自身も5,000億円規模の設備投資を進めています
- 株価は——技術は本物。ただし2026年6月時点でPER約100倍と、将来の成長をほぼ織り込んだ水準でした。その後8月に会社が今期の業績予想を上方修正(営業利益900億円→1,270億円)し、10月1日には1株→2株の株式分割を行っています(決算と株価の章で数字を更新しています)
イビデンは何の会社か——揖斐川電力から100年のAI基板メーカー
まず名前の話から。「イビデン」という響き、耳に残りますよね。実はこれ、揖斐川電力株式会社が起源なんです。岐阜県を流れる揖斐川のダムで水力発電を行い、その電力を使ってさまざまな製品を製造してきた——100年以上の歴史を持つ会社です。
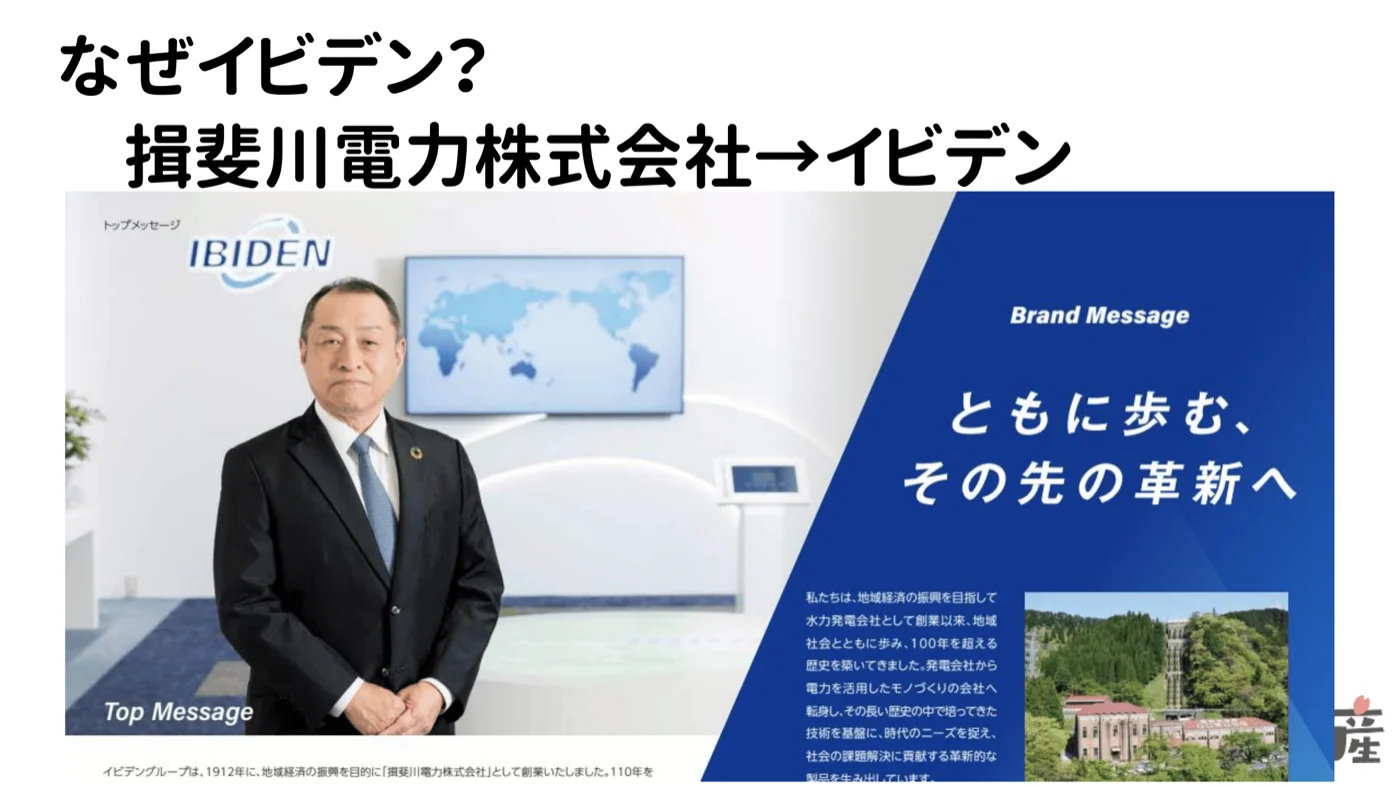
私はキオクシアの四日市工場に勤めていたので、揖斐川沿いの国道1号・23号はよく通っていました。「イビデン」という名前には馴染みがあって、なんとなく知ってはいたんですが、まさかここまで世界を動かす会社だとは正直思っていませんでした。
事業は大きく3つに分かれています。電子事業・セラミック事業・その他事業です。
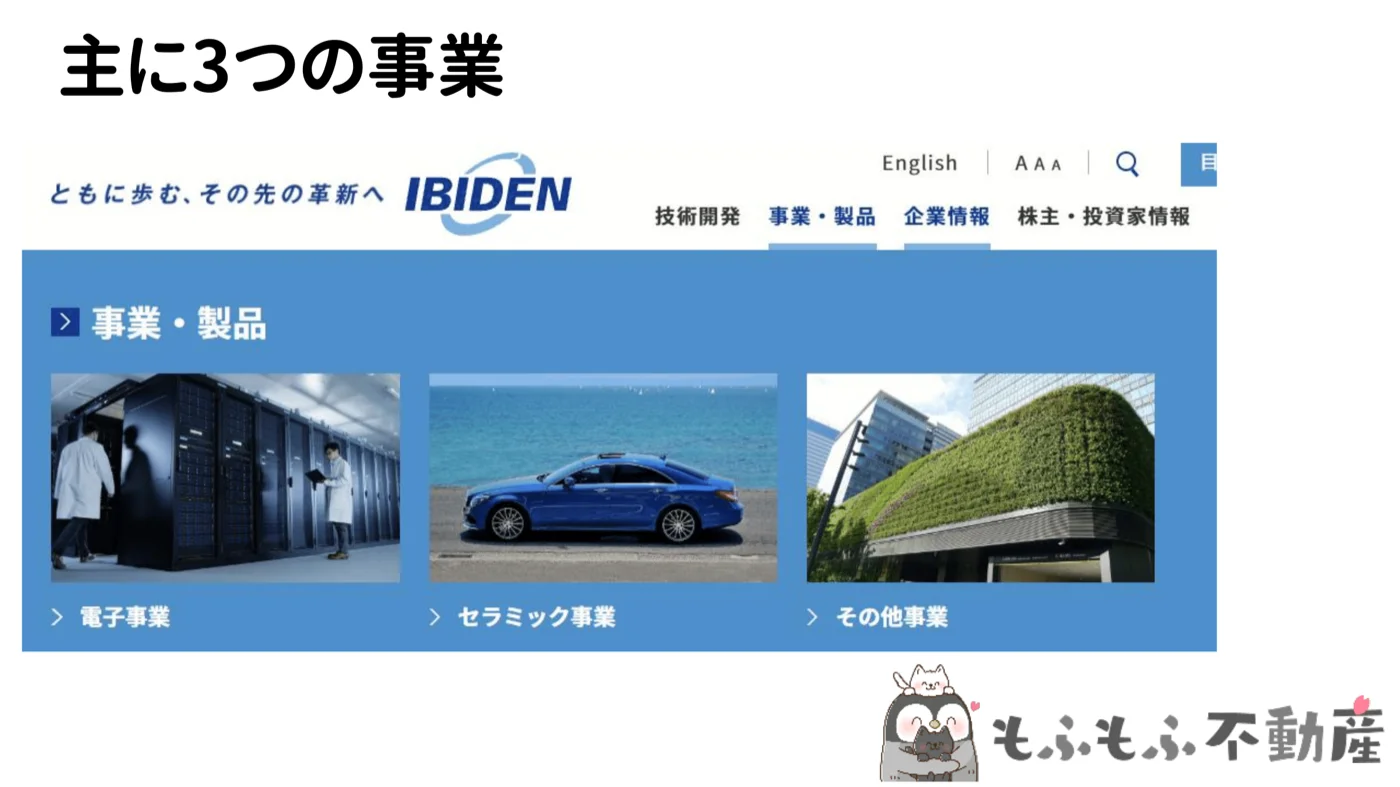
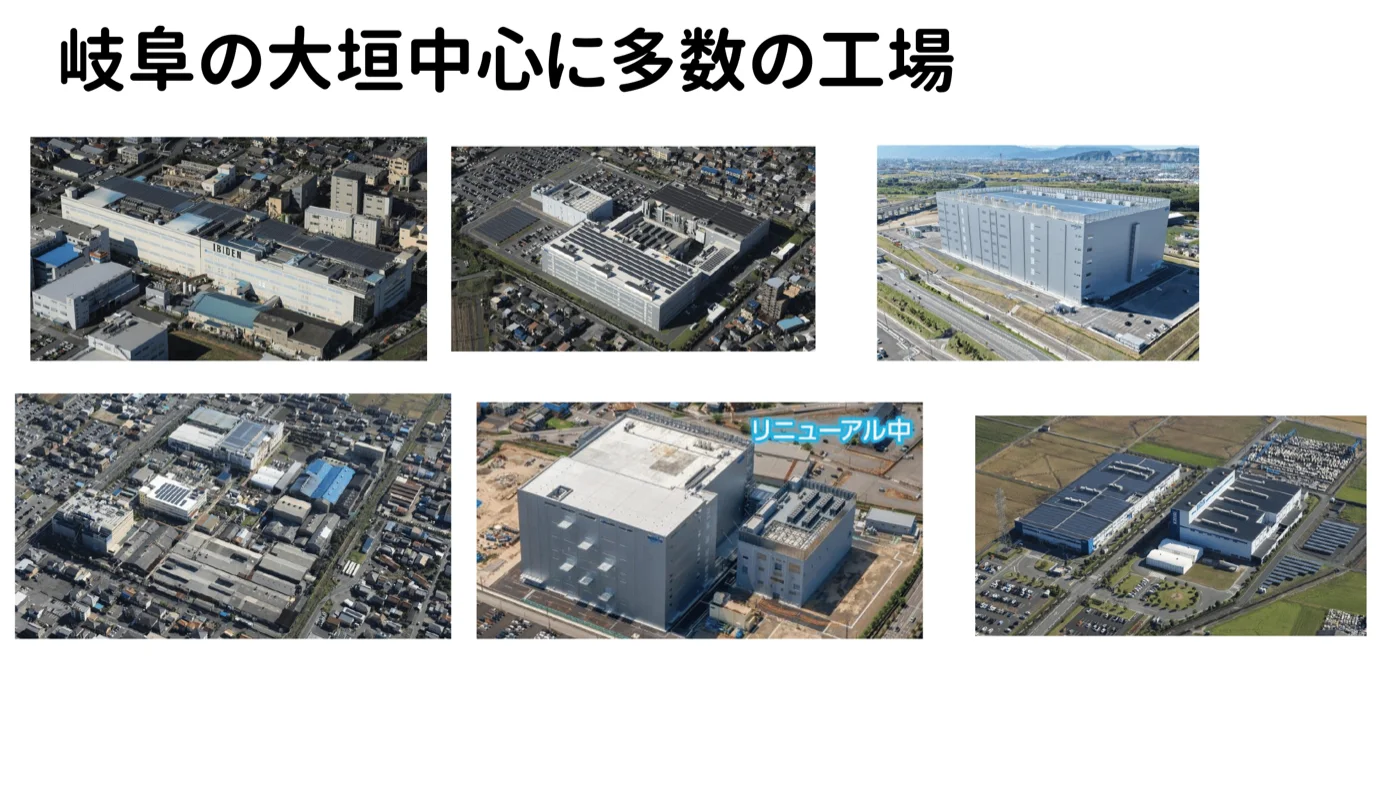
今AIで注目を集めているのは電子事業(ICパッケージ基板)です。岐阜・大垣を中心に国内外に多数の巨大工場を持ち、現在も5,000億円規模の設備投資を進めて生産能力を拡大しています。
そしてこの会社の株価が、2026年6月時点で、約1年前(2025年4月)の1,500円前後から23,000円へ——約15倍という異次元の上昇を見せていました。
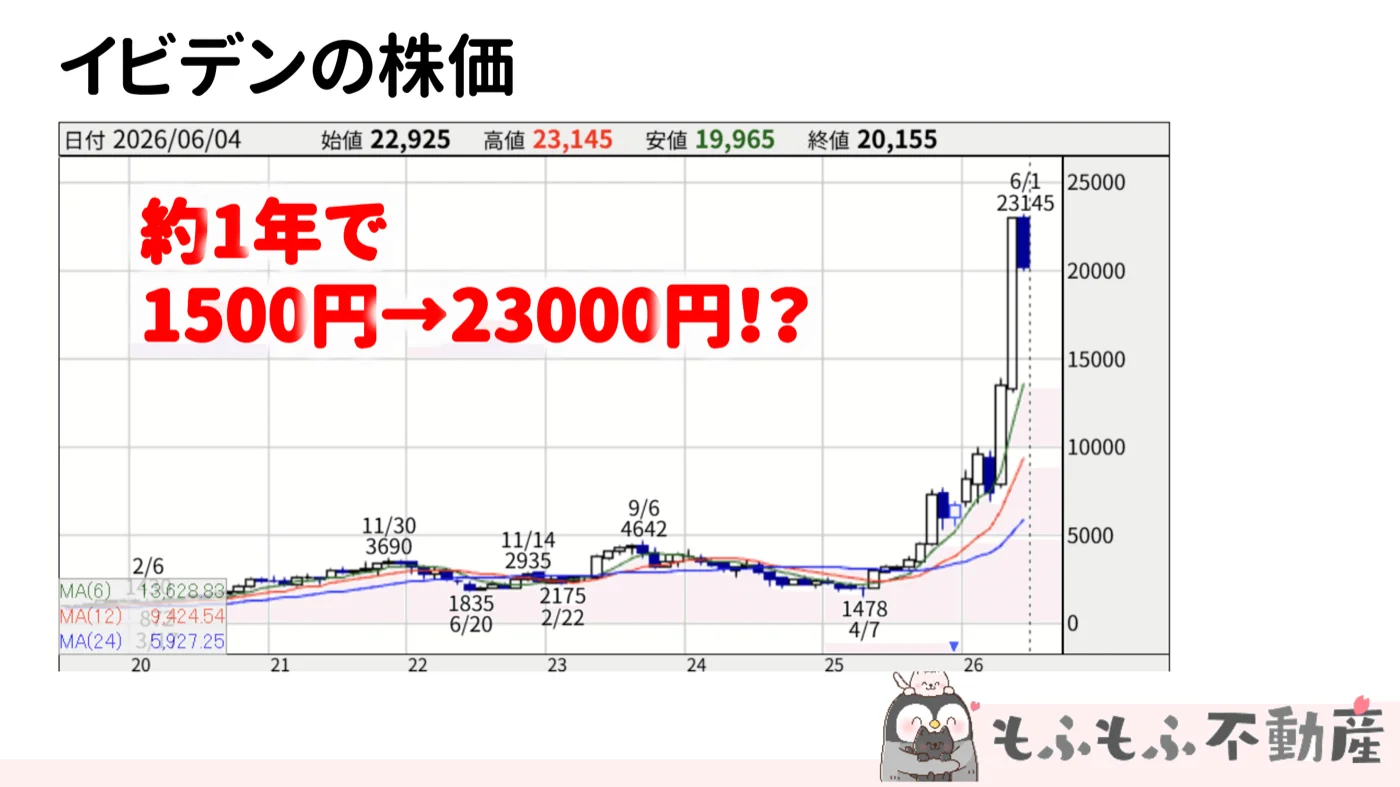
※株価は2026年1月1日の株式分割(1株→2株)後の水準にそろえた値です。イビデンは2026年10月1日にも1株→2株の分割を行ったため、いまの株価の水準に直すと約750円→約11,500円にあたります(約15倍という倍率は変わりません)。
ただ、私の目線では「技術は本物だが株価はかなり割高」という印象を持っています。その理由は後半の決算分析で詳しく話します。
イビデンとNVIDIAの関係——Vera Rubinのチップを載せる「基板」の正体
イビデンが何をしているのか、NVIDIAのサーバーを例に説明します。
NVIDIAが2026年末にリリース予定の次世代AIサーバー「Vera Rubin」——このサーバーにはRubin GPUとVera CPUという2種類のチップが搭載されます。このチップが乗っかる「台座」、つまりFC-BGA基板(パッケージ基板)を作っているのがイビデンです(Vera Rubinがどれほどの性能のサーバーなのかは「Vera Rubinとは何か」で解説しています)。
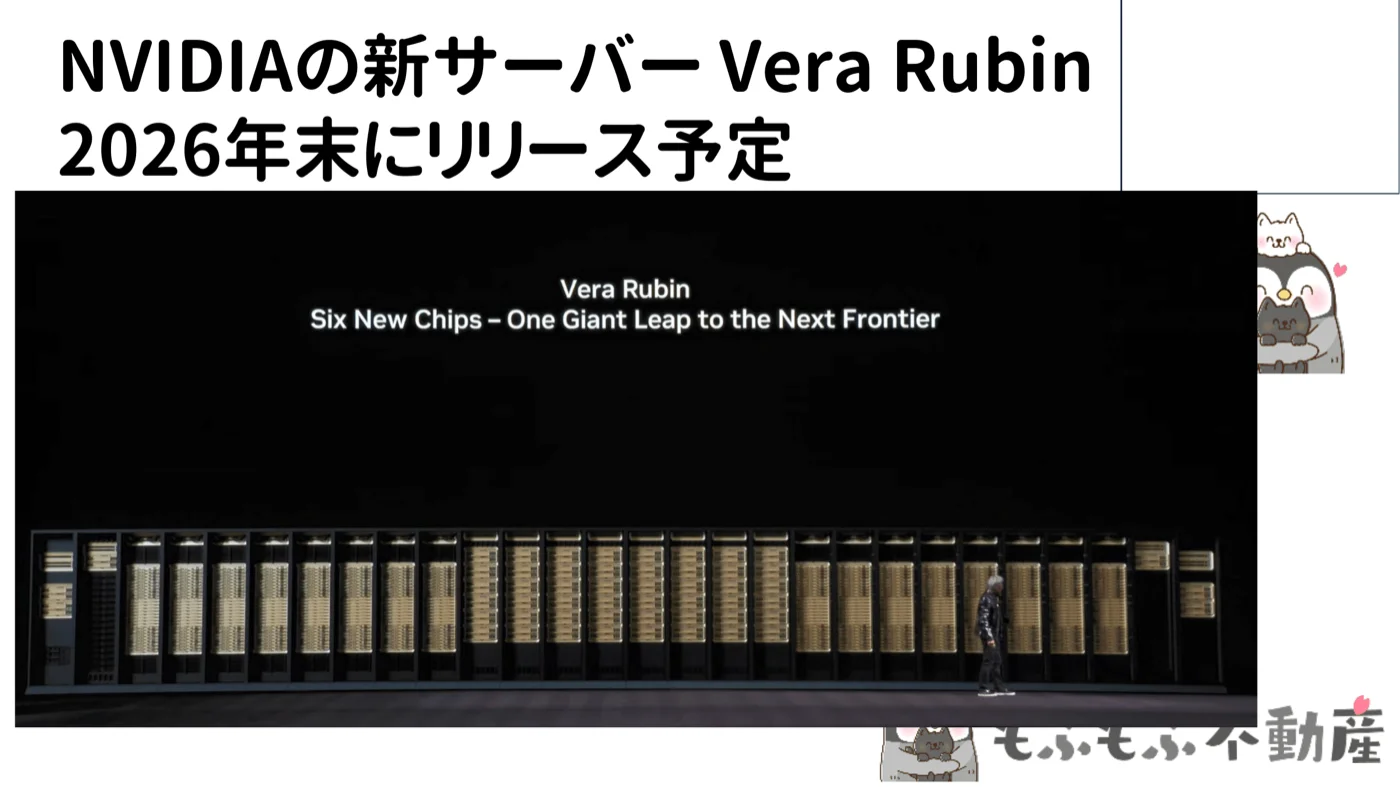
「基板なんて大したことないのでは?」と思うかもしれません。でも実はここが一番の難所なんです。
NVIDIAのチップ構造を少し深掘りすると、CoWoS-L(チップ・オン・ウェハ・オン・サブストレート・ローカルインターコネクト)という方式が採用されています。要は「複数のチップを1枚の基板上に高密度で積み重ねる技術」です。GPUの本体チップとHBMメモリが超高速でやり取りするために、シリコン製インターポーザーを介してイビデンの基板の上に乗っかっているという構造です。CoWoS(GPUとHBMを1つのパッケージに載せる技術)の仕組みは、メモリの基礎解説で図を使って説明しています。
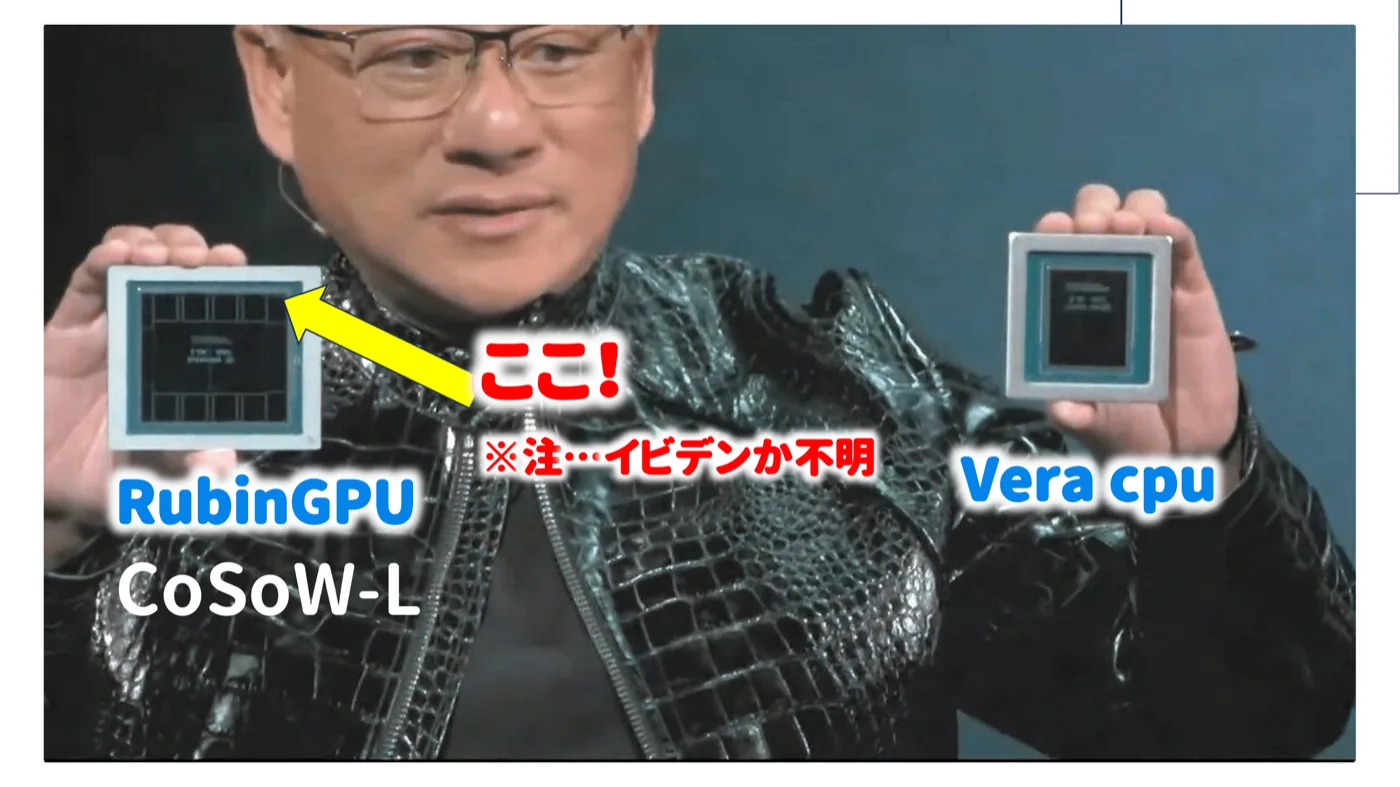
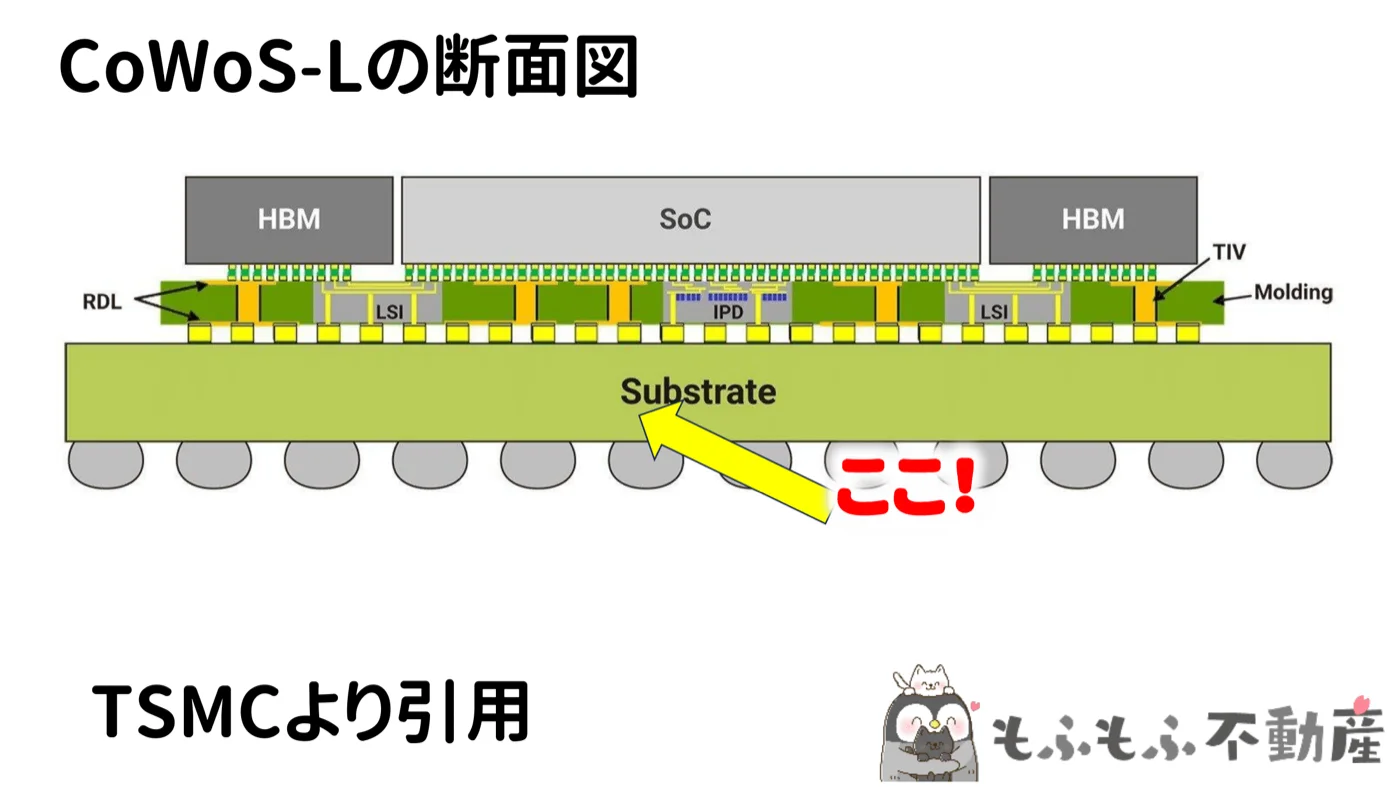
なぜこんな複雑な構造になったかというと、AIの計算に必要なチップがどんどん巨大化してきたからです。フォトリソグラフィーの限界で1枚のシリコンウェハには作れる大きさに限界がある。そこで複数のチップを基板でつなぐ「Extreme Co-Design」という設計思想が生まれました。
20層の銅線・ABF・ガラス繊維 — 基板製造がなぜ極めて難しいのか
イビデンの基板の内部構造を見てみましょう。
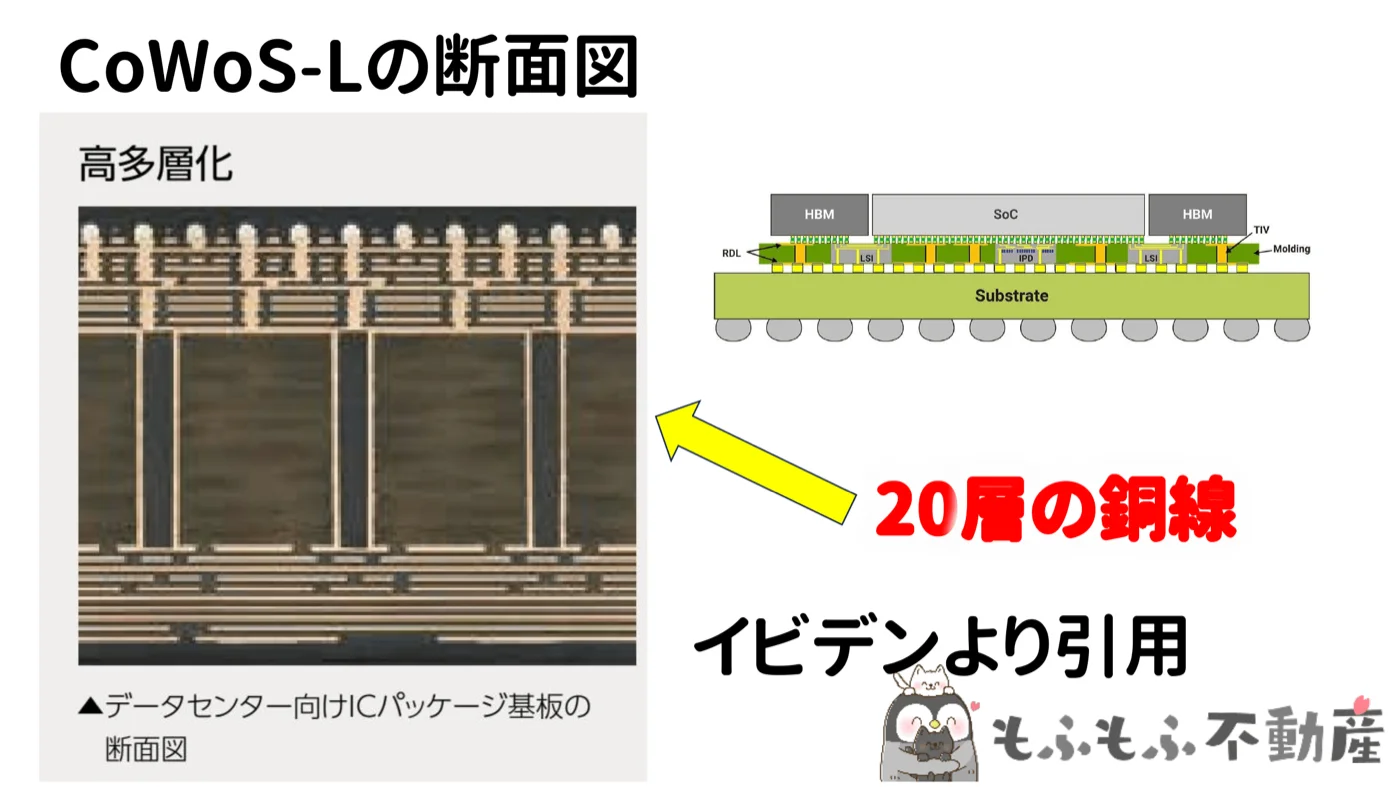
基板の断面を拡大すると、こんな構造になっています。
| 部位 | 中身 | 役割・難しさ |
|---|---|---|
| コア | 中央のガラス繊維(電極=スルーホールで貫通) | 基板の骨格 |
| 配線 | 上下に約10層ずつ、計約20層の銅配線 | 大電力をGPUへ均等に届け、ノイズと発熱を抑える |
| 絶縁 | ABF(味の素ファインテクノ製) | 各層の絶縁 |
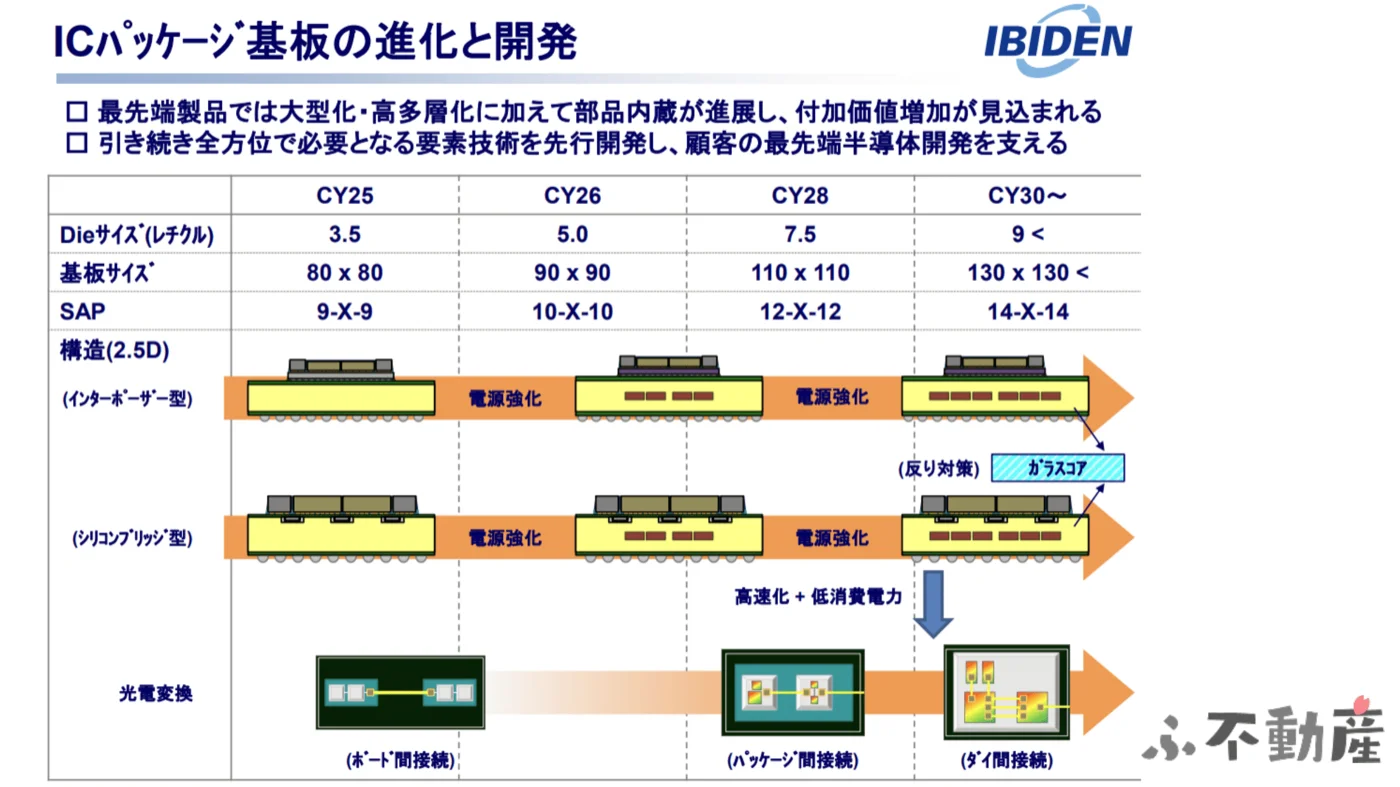
| 大きさの変化 | 80×80mm→130×130mm以上(CY30以降。チップは3.5レチクル→9レチクル以上) | 層が増え・大きくなるほど、熱膨張・位置合わせ・歩留まりの管理が難しくなる |
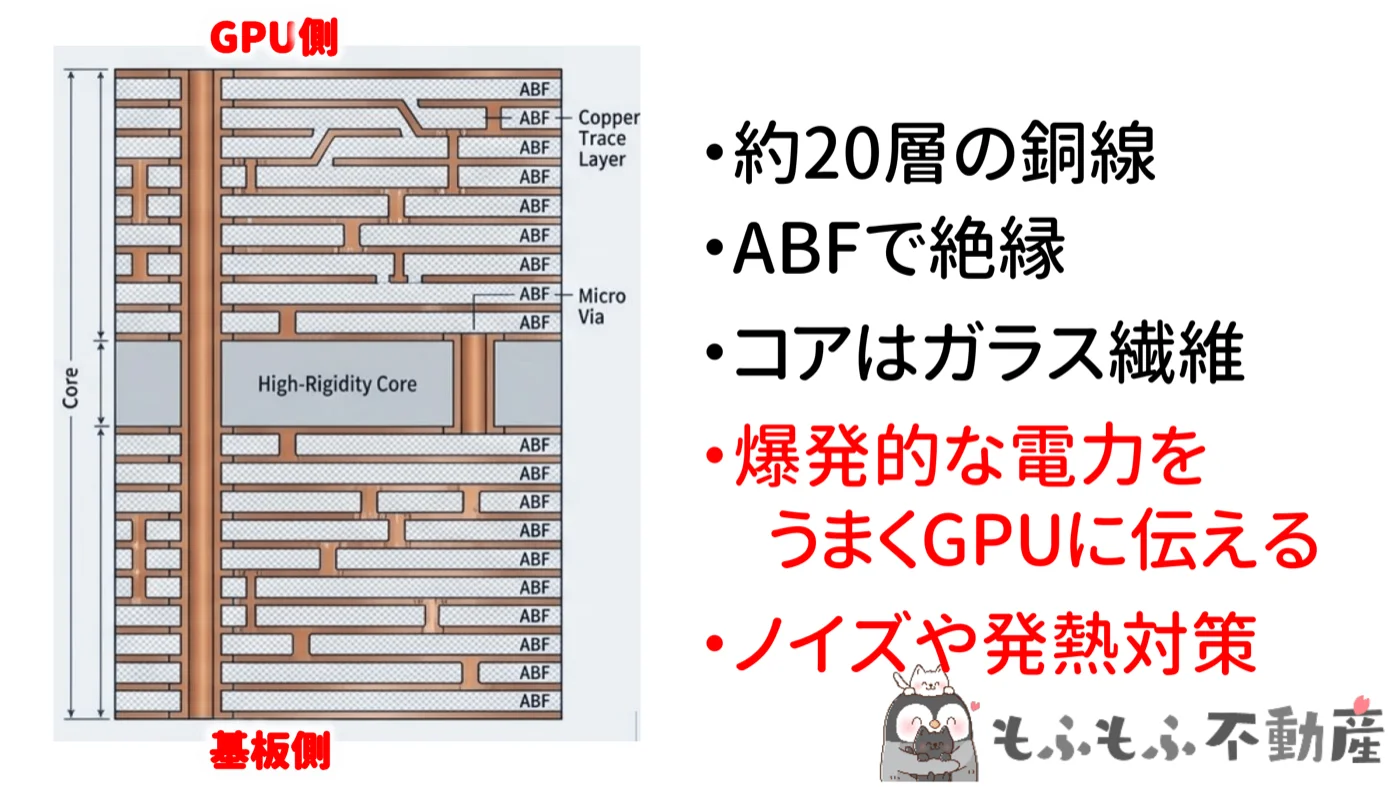
なぜ20層も必要なのか。AIチップは爆発的な電力を消費し、極めて高密度なピン数を持っています。大電力をGPUに均等に届け、ノイズや発熱を抑えながら、マザーボードに確実に接続する——この全部を実現するために、20層もの銅配線が必要なんです。
研究開発者として半導体の現場にいた私から言わせると、この多層配線技術は本当に難しいです。層が増えれば増えるほど、熱膨張の管理・各層の位置合わせ精度・歩留まりの確保が指数関数的に難しくなります。イビデンはここで20年以上の技術蓄積があり、簡単には追いつけない差別化があります。
また、チップ側の基板ロードマップを見ると、CY25(2025年)のDie寸法3.5レチクルから、CY30以降は9レチクル以上になる見通しで、基板サイズも80×80mmから130×130mm以上へと拡大し続けます。技術要求はこれからも高まる一方です。
決算と株価——6月時点のPER100倍と、8月の上方修正・10月の株式分割(2026年10月更新)
技術力は疑いようがない。でも投資家として気になるのは「今の株価は適正か?」という点です。
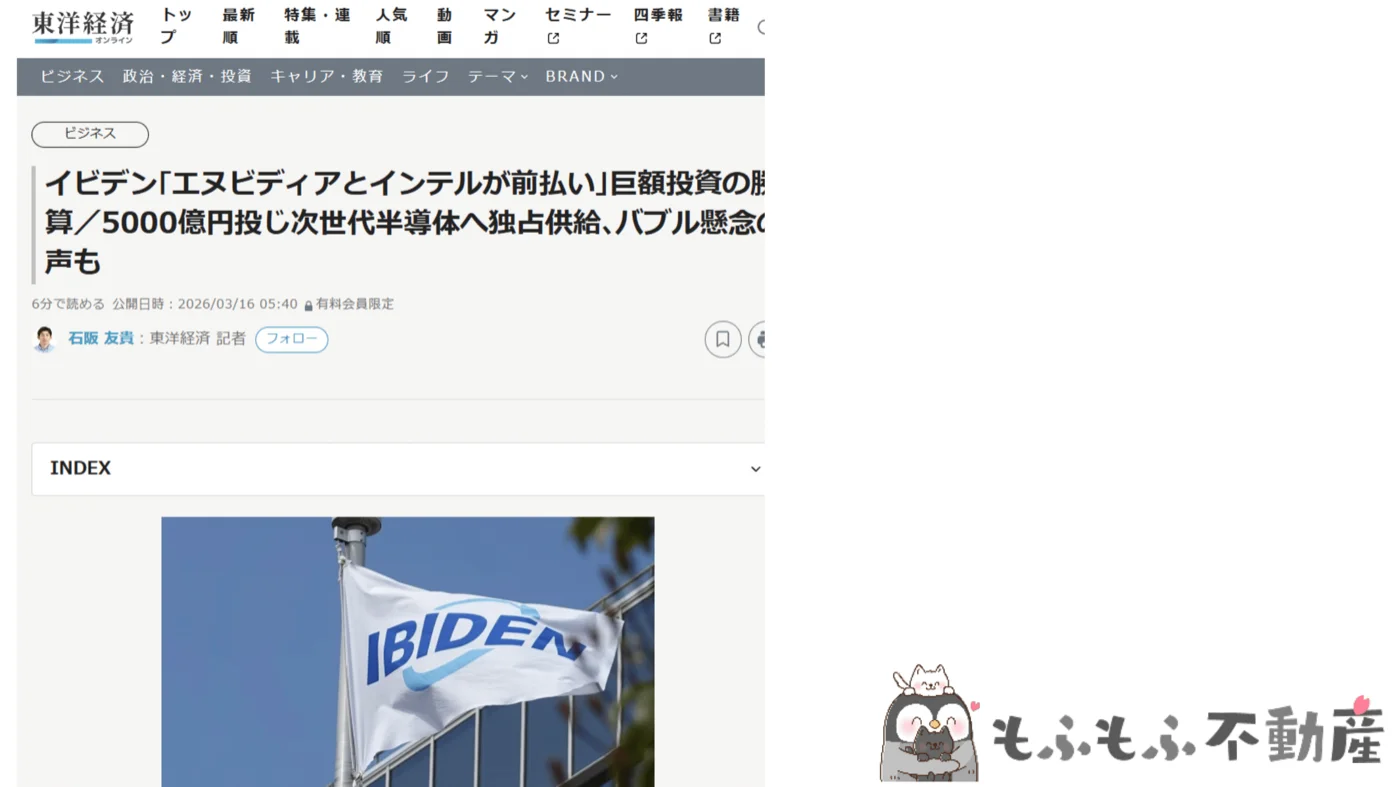
東洋経済の報道によれば、NVIDIAとインテルが前払いで巨額投資を行い、イビデンは次世代半導体向け基板を独占供給する体制を整えていると伝えられています。5,000億円規模の設備投資も進行中です。
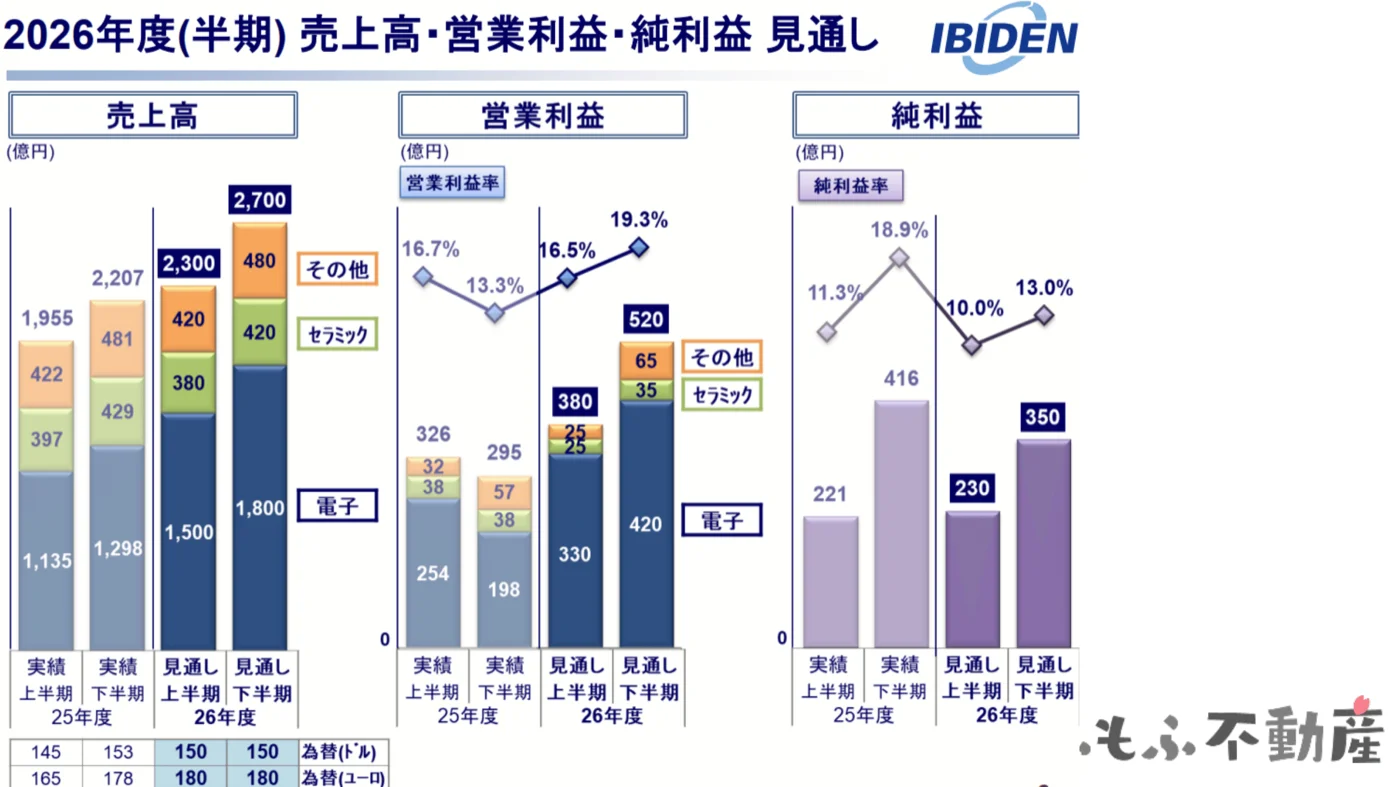
2025年度通期の実績を見てみます。
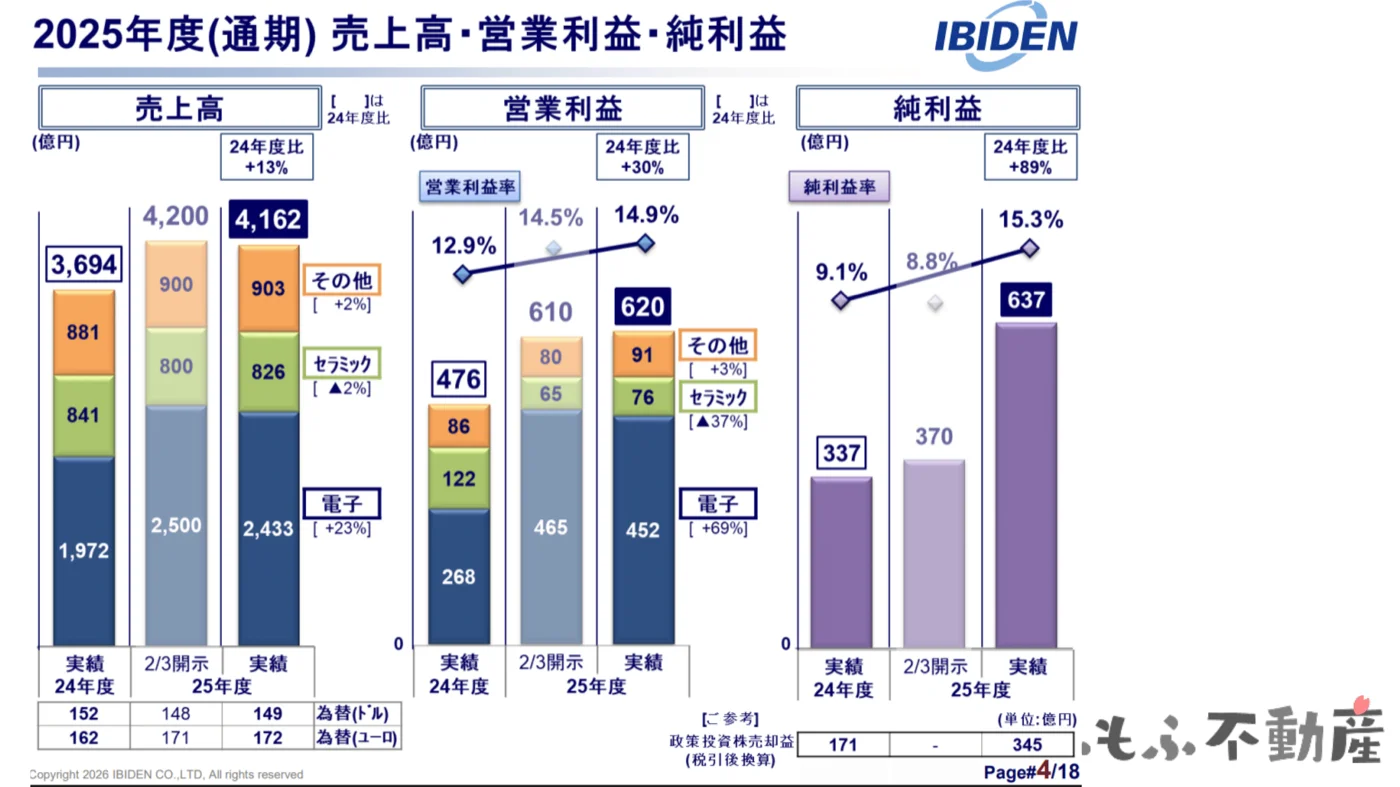
売上高:4,162億円(前年比+13%)
営業利益:620億円(前年比+30%、利益率14.9%)
純利益:637億円(前年比+89%)
電子事業だけで見ると売上2,433億円(+23%)、営業利益452億円(+69%)と急伸しています。
2026年度の下期(2026年10月〜2027年3月)の見通しも強気で、売上高2,700億円・営業利益520億円(営業利益率19.3%)を見込んでいます(2026年5月時点の会社予想)。
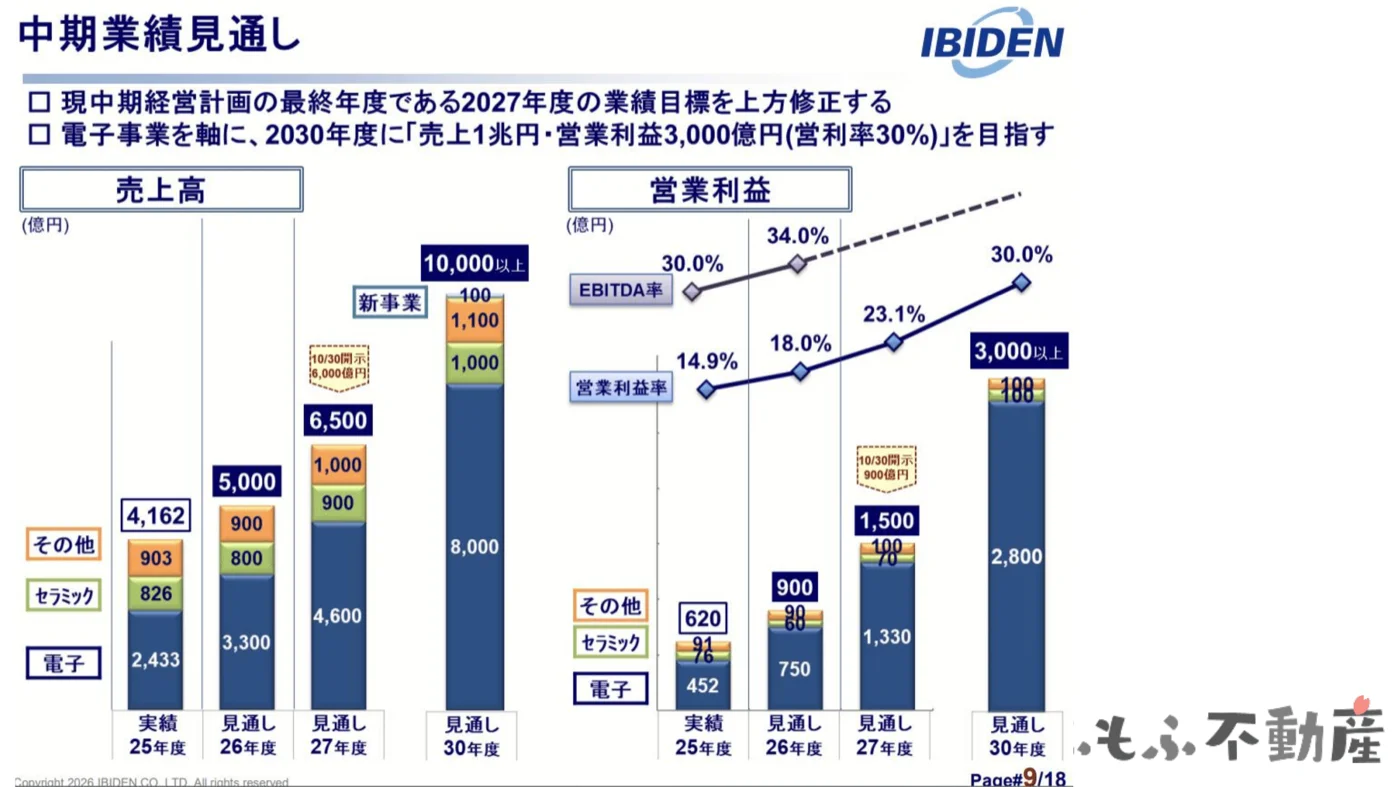
中期では2030年度に売上1兆円・営業利益3,000億円(営業利益率30%)という高い目標を掲げています。
ここが問題です。
動画のスライドでも示しましたが、純利益の数字は前年比+89%と大きく見えても、積極的な設備投資を続けているためフリーキャッシュフローベースでは利益の増加はまだ過渡期にあります。
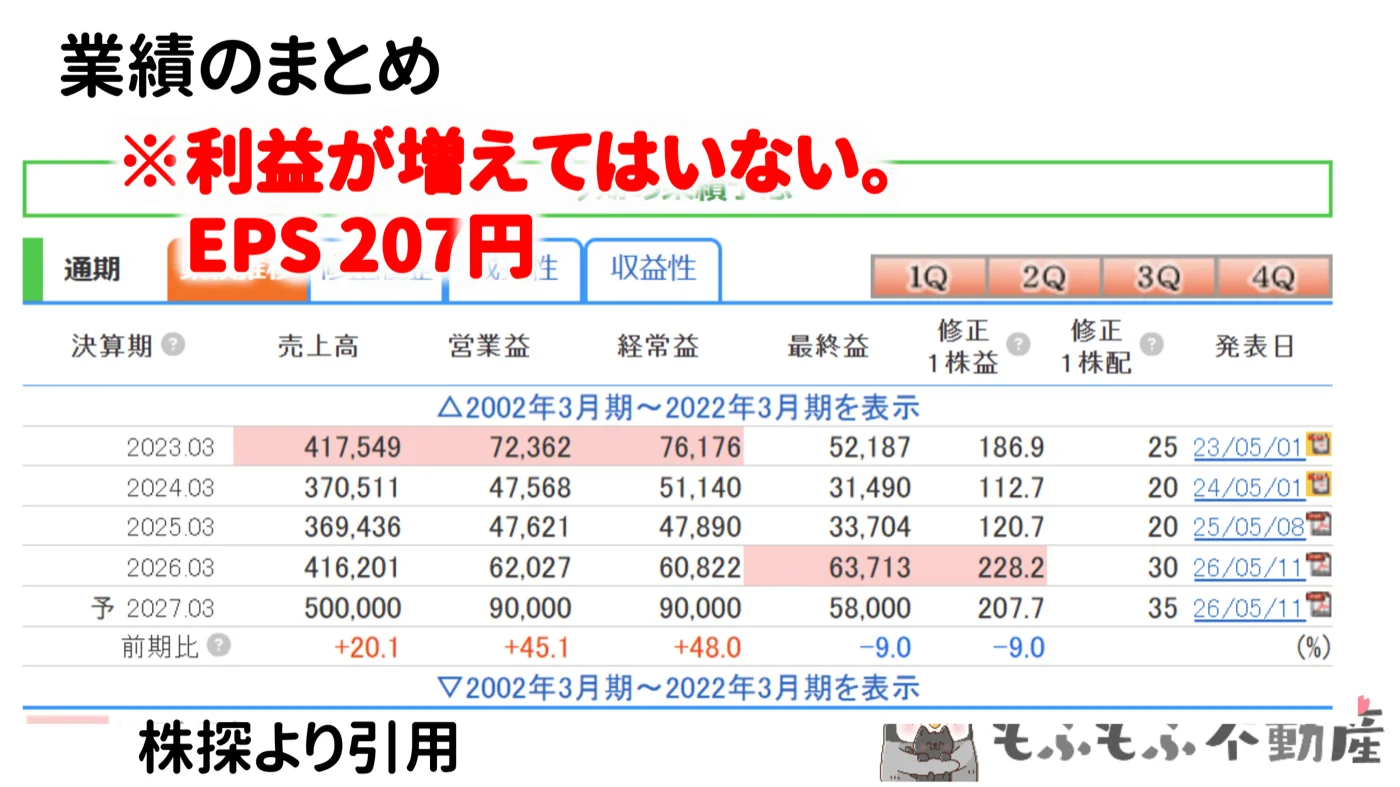
そして2026年6月時点のEPS(1株当たり利益)は207円(5月に会社が出した今期予想。10月の株式分割の前の株数で計算した値)。株価を23,000円とすると…
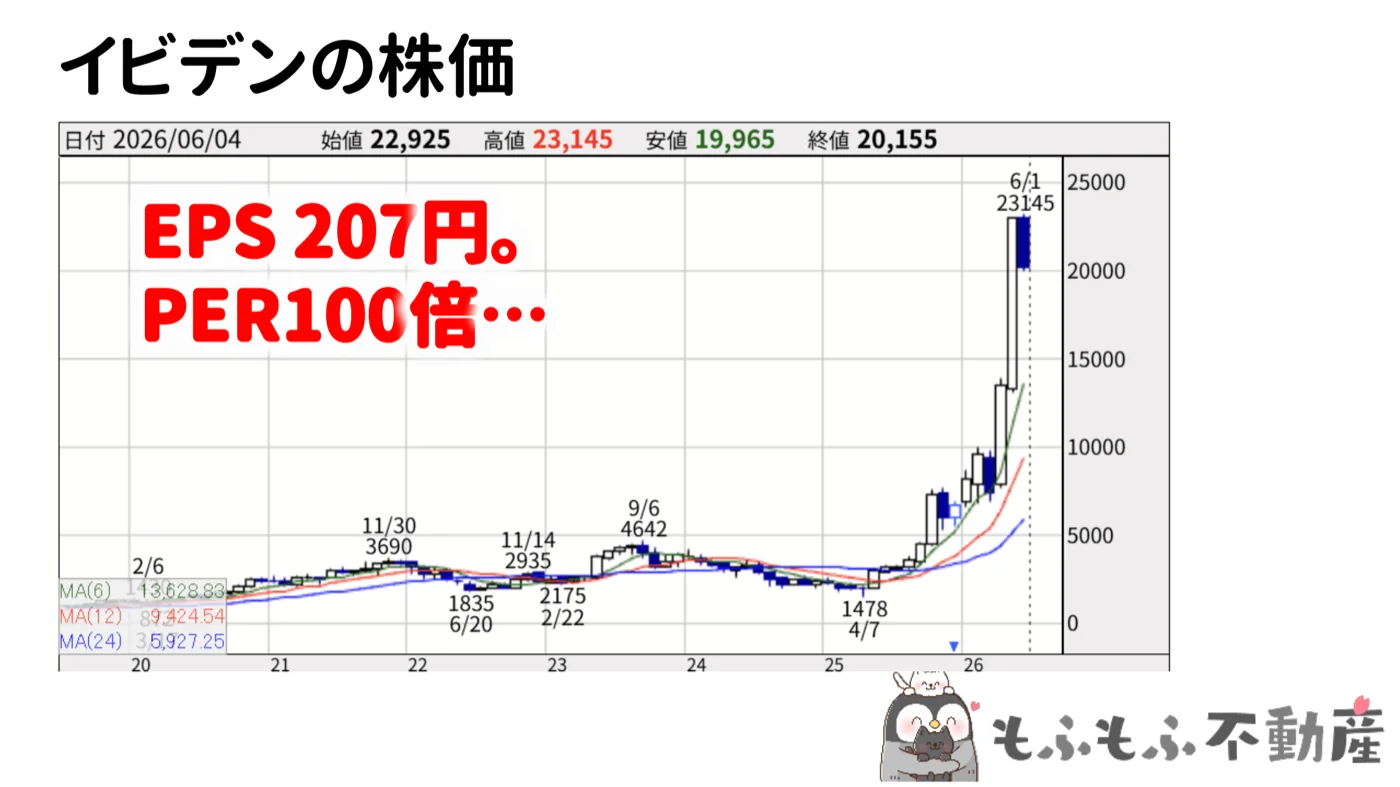
PERが約100倍です。
グロース株でも通常30〜50倍が高評価の目安。100倍という数字は「将来の超高成長をほぼ全部織り込んでいる」水準です。これは私が先日取り上げたフジクラと同じ構図で、「技術は本物、でも株価は期待先行」という状態に見えます。
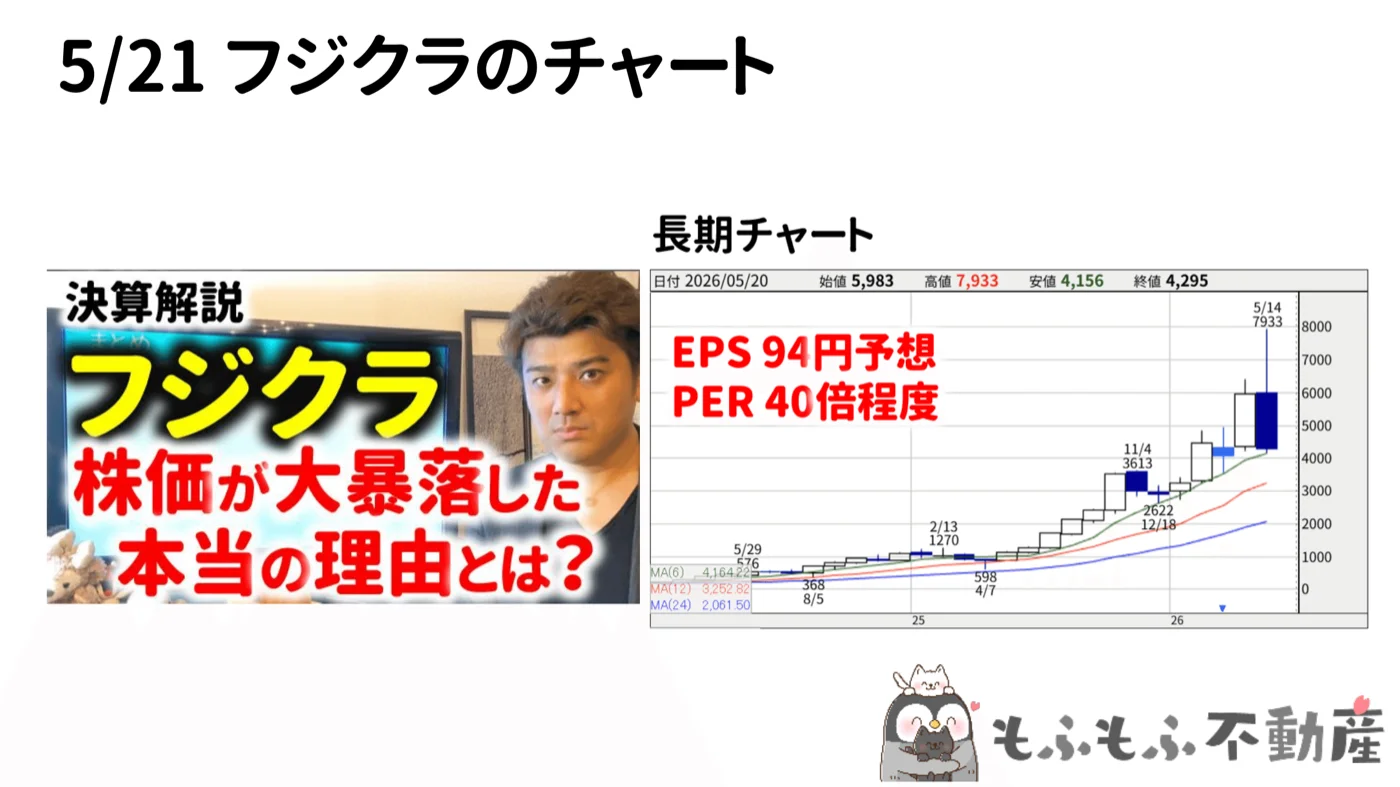
フジクラは決算発表日の高値でPER 約84倍(EPS 94円)まで買われ、そこから半値近くまで暴落しました(経緯は「フジクラの株価はなぜ半値近くまで下がったか」で解説しています)。イビデンはPER 100倍——暴落前のフジクラをさらに上回るバリュエーションがついています。
2026年8月の上方修正と10月1日の株式分割(2026年10月追記)
この記事を書いたあと、イビデンは2026年8月4日に今期(2027年3月期)の業績予想を上方修正しました。主な理由は、AIサーバー向けを中心にICパッケージ基板の需要が当初の想定を大きく上回ったこと(汎用サーバー向けも想定以上)、販売価格が高い水準で推移したこと、円安です。会社はほかに、2025年度に量産を始めた大野事業場の生産が安定してきたことも挙げています。
| 今期(2027年3月期)の会社予想 | 5月11日(この記事の時点) | 8月4日の修正後 |
|---|---|---|
| 売上高 | 5,000億円 | 5,500億円(+10.0%) |
| 営業利益 | 900億円 | 1,270億円(+41.1%) |
| 純利益 | 580億円 | 840億円(+44.8%) |
| EPS(10月の分割前の株数) | 約207円 | 約299円 |
| EPS(10月の分割後の株数) | 103.85円 | 149.68円 |
出典: イビデン「業績予想の修正に関するお知らせ」(2026年8月4日・イビデンの適時開示)。分割後のEPSは会社の開示値、分割前の値はその2倍で計算。
同じ日に発表された第1四半期(2026年4〜6月)は、売上高1,232億円(前年同期比+26.4%)・営業利益269億円(+52.4%)。前払いの大きさも決算書に表れていて、顧客から先に受け取ったお金(前受金)は2026年6月末で1,545億円と、3月末の809億円から3か月で735億円増えました(第1四半期決算短信。どの顧客からの前払いかは書かれていません)。
そして2026年10月1日、1株を2株に分ける株式分割を行いました(9月30日が基準日。2026年1月1日に続く2回目の1→2分割)。株価の水準もEPSも半分になるだけなので、PERの倍率や会社の価値そのものは変わりません。この記事の「EPS 207円」「株価23,000円」は分割前の数字で、分割後の水準に直すとEPS約104円・株価約11,500円です。
投資家目線では、利益の見通しが4割上がったぶん、割高感は少し和らぎました。仮に株価が6月と同じ水準(分割後で約11,500円)なら、修正後のEPS 149.68円でPERは約77倍です。ただ、それでもグロース株の目安(30〜50倍)を大きく上回る水準で、「技術は本物、でも株価は期待先行」という見方は変わりません。同じAI部品株でも、村田製作所(MLCC)のように事業の中身と株価の織り込み方を比べてみると、違いが見えてきます。
まとめ:技術力は本物。でも株価は要注意
イビデンについてまとめます。
技術面:本物の実力がある
- 20層銅配線・ABF絶縁・ガラス繊維コアという難易度の高い基板製造技術を保有
- NVIDIAのVera Rubinサーバーの基板サプライヤーとして期待される
- 日東紡・上村工業・扶桑化学などとともに、日本のサプライチェーンが支える構造
- 2030年に売上1兆円・営業利益率30%という野心的な中期目標
投資面:相当な割高感がある
- 2026年6月時点で、EPS 207円に対してPER約100倍は非常に高いバリュエーション
- 8月に営業利益予想を900億円→1,270億円へ上方修正。株価が6月と同水準ならPERは約77倍で、それでも高い水準
- 10月1日に1株→2株の株式分割(株価・EPSとも半分の水準になるだけで、倍率は変わらない)
- 設備投資期間中で利益増加はまだ過渡期
- フジクラで見たような「期待先行→急落」のリスクがある
私自身は「素晴らしい技術を持つ会社だが、株価はすでに長期的な成功シナリオをほぼ価格に織り込んでいる」と見ています。もし何らかのショック(NVIDIA計画の変更・競合参入・設備投資の遅延)があれば、PER 100倍の株はかなり厳しい調整を受ける可能性があります。
投資されている方は、そのリスクを十分認識したうえで、ポジションサイズを管理してほしいと思います。技術を理解して「応援買い」するのは素晴らしいことですが、リスクとリターンのバランスは常に冷静に見ていきましょう。
もふもふ不動産では、半導体・AI・テクノロジー関連の株式投資情報を元研究開発者の視点で発信しています。YouTubeチャンネルもぜひご覧ください!