
半導体の後工程(あとこうてい)とは、完成したウェハをチップに切り分け、配線でつないで製品に仕上げる工程です。昔は「パッケージに入れるだけ」の地味な工程だったのに、いまはAI半導体の性能を決める主役になっています。CoWoSや3次元実装がなぜすごいのか、何が難しいのか、そして工程のどこをどの日本企業が担っているかまで解説します。
もふもふ不動産のもふです。僕は元キオクシア(旧東芝メモリ)の半導体研究開発者です。ソニー・キオクシアで16年、先端半導体の研究開発に携わり、世界初の48層3次元フラッシュメモリ「BiCS FLASH™」の量産立ち上げに参画しました(2019年まで在籍)。詳しくは研究開発者としての経歴ページをご覧ください。
よくある質問
半導体の後工程とは何ですか?前工程との違いは?
前工程は、ウェハの上に成膜・露光・エッチングなどを繰り返して回路を作り込む工程です。後工程(あとこうてい)は、完成したウェハをチップに切り分け(ダイシング)、配線でつないで、パッケージに入れて製品に仕上げる工程です。昔は「パッケージに入れるだけ」の地味な工程とされていました。
なぜ後工程が重要になったのですか?
前工程の微細化だけで性能を上げるのが難しくなり、複数のチップを近くに置いて細い配線でつなぐ3次元実装・チップレットに活路が移ったためです。TSMCの売上に占める先端パッケージの比率は2024年の約8%から2026年は10%台前半の見込みで、同社は能力を2027年まで年率80%超で増やす計画です。
CoWoSとは何ですか?S・R・Lの違いは?
CoWoS(Chip on Wafer on Substrate)はTSMCの先端パッケージ技術で、基板の上に中間の板(インターポーザー)を置き、その上にGPUなどのロジックとHBMを載せます。Sは全面シリコンで配線が最も細かい一方、大きさは露光1回分の約3.3倍まで。Rは再配線層で作る方式。Lは再配線層に小さなシリコンの橋(LSI=Local Si Interconnect)を埋め込む方式で、さらに巨大化でき、AI向けの主流になりつつあります。
後工程では何が難しいのですか?
1つは銅と銅をじかに貼り合わせるハイブリッドボンディングで、微細な銅の電極を全面でずれなく位置合わせする必要があります。もう1つはTSV(シリコン貫通電極)で、標準で775µmあるウェハをHBMでは30〜50µmまで削るため、割れやすいことが難所です。
後工程に関わる日本企業はどこですか?
削る・切るのディスコ、CMP装置の荏原製作所、研磨剤原料の扶桑化学工業、パッケージ基板のイビデン、絶縁フィルムABFの味の素、ガラスクロスの日東紡、基板の穴あけドリルのユニオンツールなどです。ほかにアドバンテスト(テスター)、TOWA(モールディング装置)、東京精密、レゾナック、太陽ホールディングスなどがあります。
半導体の後工程とは?前工程との違い
半導体づくりは前工程(まえこうてい)と後工程(あとこうてい)に分かれます。シリコンの単結晶(インゴット)を薄く切ったウェハ(主流は直径300mm)の上に、成膜・露光・エッチングなどを繰り返して回路を作り込むのが前工程。完成したウェハをチップに切り分け(ダイシング)、配線でつないで、パッケージに入れて製品に仕上げるのが後工程です(ディスコの定義に沿った説明)。
| 前工程 | 後工程 | |
|---|---|---|
| 何をするか | ウェハの上に回路を作り込む | チップに切り分け、つないで製品に仕上げる |
| 主な工程 | 成膜・露光・エッチング・CMP(平らに磨く)など | ダイシング→ダイボンディング→ワイヤーボンディング→モールド→検査など |
| 昔の位置づけ | 花形(微細化の主戦場) | 「パッケージに入れるだけ」の地味な工程 |
後工程の流れは日本半導体製造装置協会(SEAJ)の解説による。
TSVなどを「中工程」と呼ぶこともありますが定義は統一されておらず、この記事では先端パッケージ全体を「後工程」として扱います。
なぜ後工程が重要になったのか——微細化の限界
これまで性能を上げてきたのは、前工程の微細化でした。トランジスタの形も、平面型からFinFET(最初の量産はインテルの22nm)、さらに四方をゲートで囲むGAAへと変えてきました。TSMCはGAAの2nm世代を2025年10-12月期に量産開始しています(ラピダス2nmの記事も参照)。
でも、ここまで来ると微細化だけで性能を上げるのは本当に難しいんですよね。そこで複数のチップを近くに置いて、太い道でつなぐ方向に活路が移りました。それを担うのが後工程です。
TSMCの売上に占める先端パッケージの比率は、2024年の約8%→2025年10%強→2026年「10%台前半」の見込み(2026年1月の決算説明会)。能力を2027年まで年率80%超で増やす計画で、魏哲家CEOは2026年7月に「パッケージの能力不足が顧客の成長を制約している」という趣旨の発言までしています。
3次元実装とチップレット——チップをレゴのように組み合わせる
従来はチップをプリント基板に並べ、基板の配線でつないでいました。でも基板の配線は太くて長く、遅いうえに電力も食う。AIでは、ここが邪魔になります。
そこで出てきたのがチップレットと3次元実装です。機能ごとの小さなチップ(チップレット)を、レゴのように並べたり重ねたりして1つのパッケージにまとめ、シリコンの中間の板(インターポーザー)上の細い配線でつなぐ。距離が短く配線の本数も桁違いに増やせるので、爆速になるわけです。
以前は1チップに全部詰め込むSoCが主流でしたが、ロジックとメモリの混載は難しかった。別々に作って組み合わせれば、それぞれ最適に作れます。
CoWoSとは——S・R・Lの違い
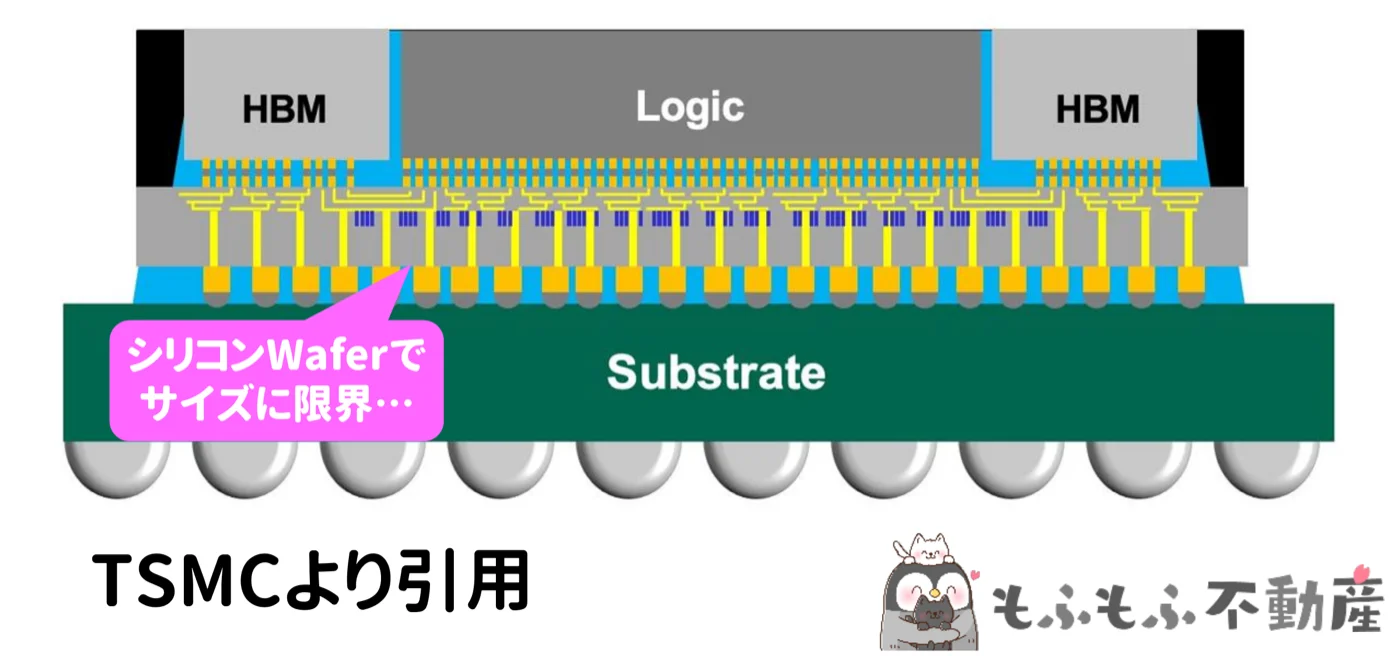
CoWoS(コワス)は「Chip on Wafer on Substrate」の略で、TSMCの先端パッケージ技術です。下から基板(Substrate)、シリコンウェハ(インターポーザー)、GPUなどのロジックとHBMの3階建てです(初の量産は2011〜12年)。HBMはDRAMを積み重ねたAI向けの超高速メモリです(HBMの仕組み)。種類は3つで、違いは真ん中の板の中身です。
| 種類 | インターポーザーの中身 | 特徴 |
|---|---|---|
| CoWoS-S | 全面シリコン(Si Interposer) | 配線が最も細かい。大きさは露光1回分(約26×33mm)の約3.3倍まで |
| CoWoS-R | 再配線層(RDL Interposer) | シリコンを使わず、再配線層で中間の板を作る |
| CoWoS-L | 再配線層+小さなシリコンの橋(LSI+RDL Interposer) | 細かい配線が要る所だけシリコンの橋を埋め込む。さらに巨大化できる |
出典: TSMC(Hot Chips 2021の講演資料・CoWoS製品ページ)。
全面シリコンのSはそれ以上大きくするのがきつい。そこでCoWoS-Lは再配線層を土台にし、チップをつなぐ部分にだけLSI(Local Si Interconnect)という小さなシリコンの橋を埋め込みました。TSMCはレチクル9.5倍分の大きさを2027年に量産すると発表しています。
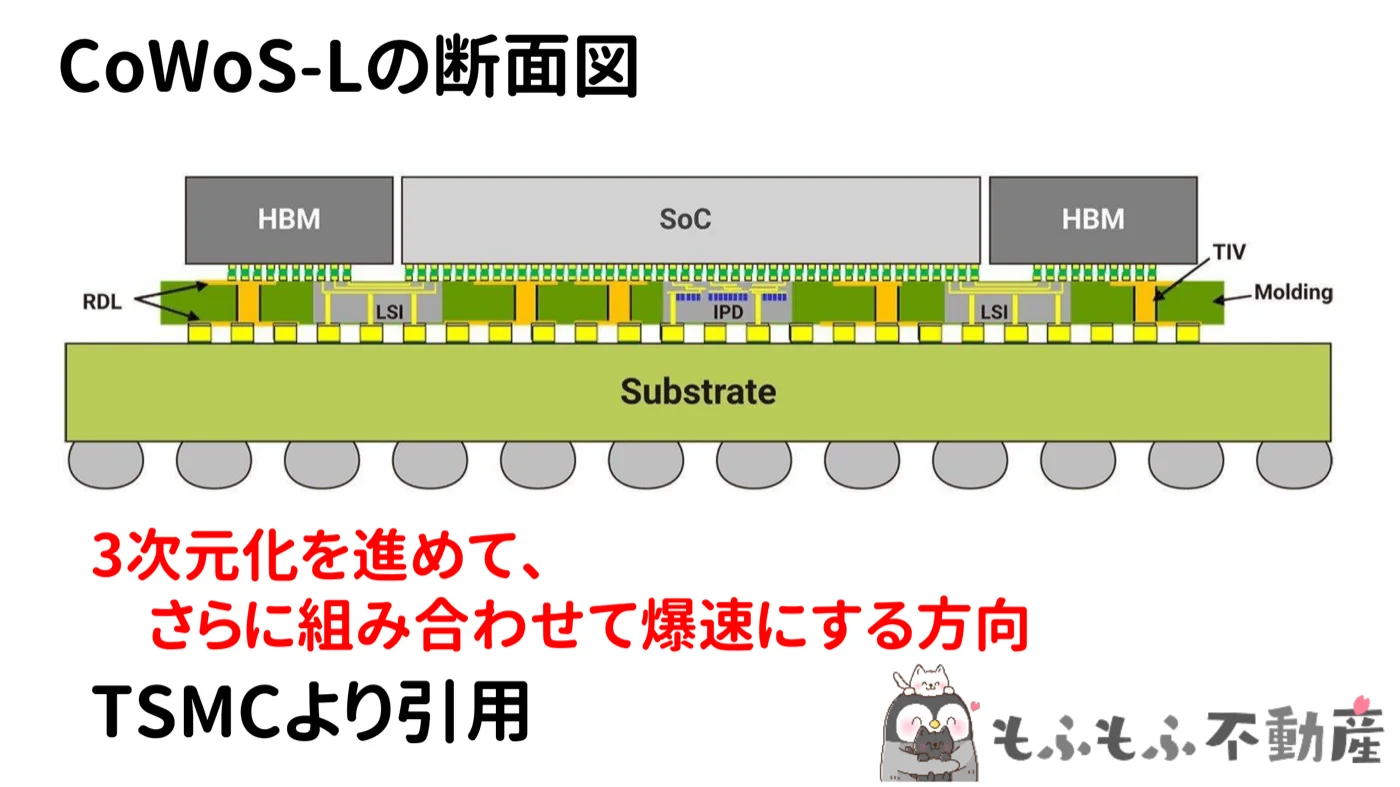
NVIDIAのフアンCEOは2025年1月、Blackwellでは主にCoWoS-Lを使うと話したと報じられ、AI向けの主流になりつつあるのがCoWoS-Lです。一番下の基板を作るのが、後で紹介するイビデンなどです。
NVIDIAの次世代GPUとHBMの限界
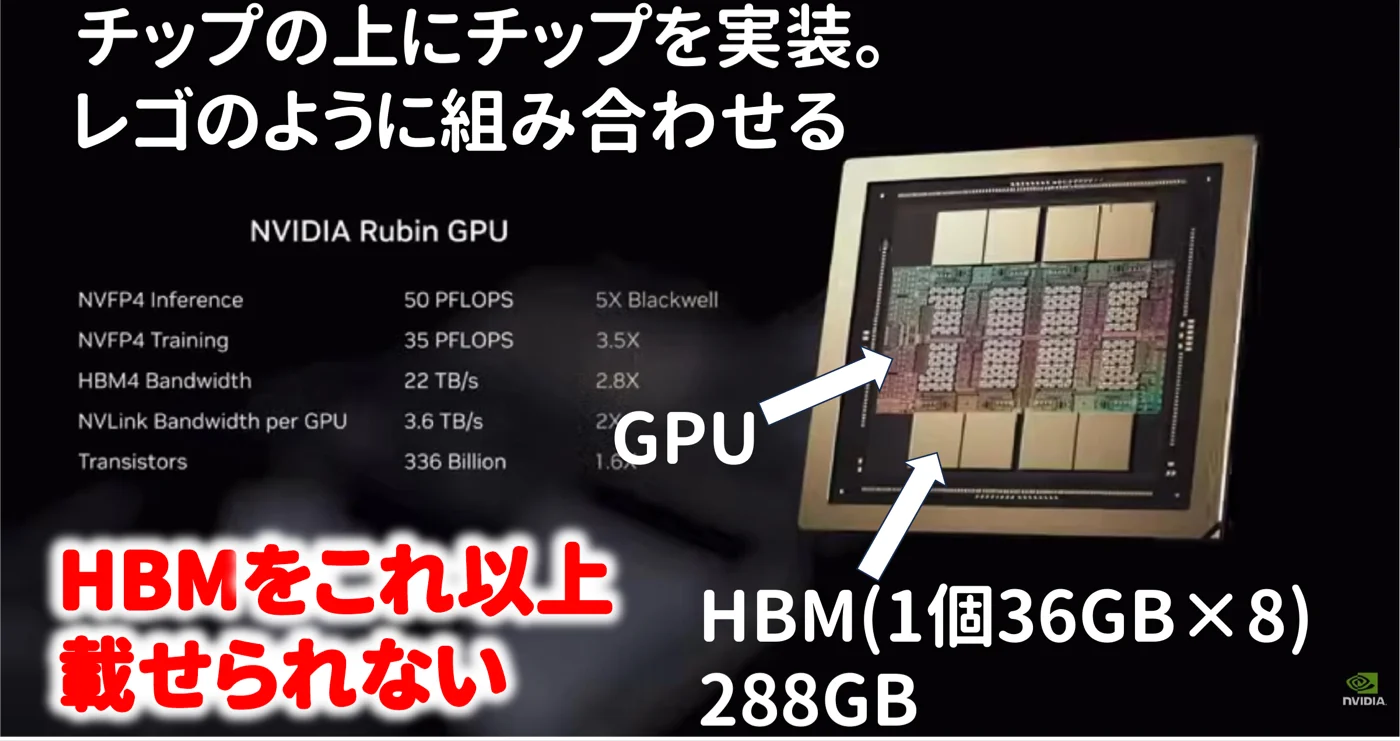
NVIDIAの次世代GPU「Rubin」は、公式資料によると2つのGPUダイと最大288GBのHBM4(12層積み)を1パッケージに収めています。1個36GBのHBMが8個並ぶ計算です。2026年1月のCESで「フル生産」入りを表明し(Vera Rubinとは)、報道ではCoWoS-Lを使うとされます。
問題は、GPUの周りにもうHBMを置く場所がないこと。数を増やすと、遠いHBMほど配線が延びて遅くなります。
では上に高く積めばいいかというと、積むほど熱がこもり、熱は下へ逃がすしかないんです。HBM4の規格は16層まで想定し、SK hynixは16層品をCES 2026で展示しましたが、量産の主力は12層。同社幹部は「20層以上ではハイブリッドボンディングが必須」と説明しています。つまり「16層が限界」は今の接合方式での限界で、その先は次章の接合技術で目指す構図です。
容量の別解としては、NANDを積むHBFもあります。1スタック512GBで8個なら4TB、Rubinの288GBの約14倍です(HBFの記事)。
何が難しいのか①:銅と銅の貼り合わせ(ハイブリッドボンディング)

難所の1つ目は銅と銅をじかに貼り合わせるCu-Cu接合。酸化膜と銅を同時につなぐのでハイブリッドボンディングとも呼ばれます。例が、キオクシアが2023年に発表した第8世代BiCS FLASH(218層)のCBA。メモリ部分と回路部分を別々のウェハで作り、貼り合わせます(CBAの解説)。
仕組みはこうです。表面をCMPで平らに磨くと、銅の部分がほんの少しへこみます。そのまま酸化膜同士を常温でくっつけ、200〜400℃で熱を加える(アニール)と、熱で膨らみやすい銅が伸びて、すき間を埋めてつながる。
難しいのは位置合わせ。微細な銅の電極を全面でずれなく合わせないといけません。キオクシアも公式の技術解説で、銅の研磨でできる段差・位置合わせ・ウェハの反りを制御することが鍵だと説明しています。
CBA自体はメモリ工場内の工程ですが、同じ系統の技術はTSMCのSoICなど後工程側にも広がり、HBMでもSK hynixが早ければHBM5から使うと説明したと報じられています。前工程の技術が後工程に持ち込まれているのが今の流れです。
何が難しいのか②:TSV(貫通電極)とウェハを削る工程
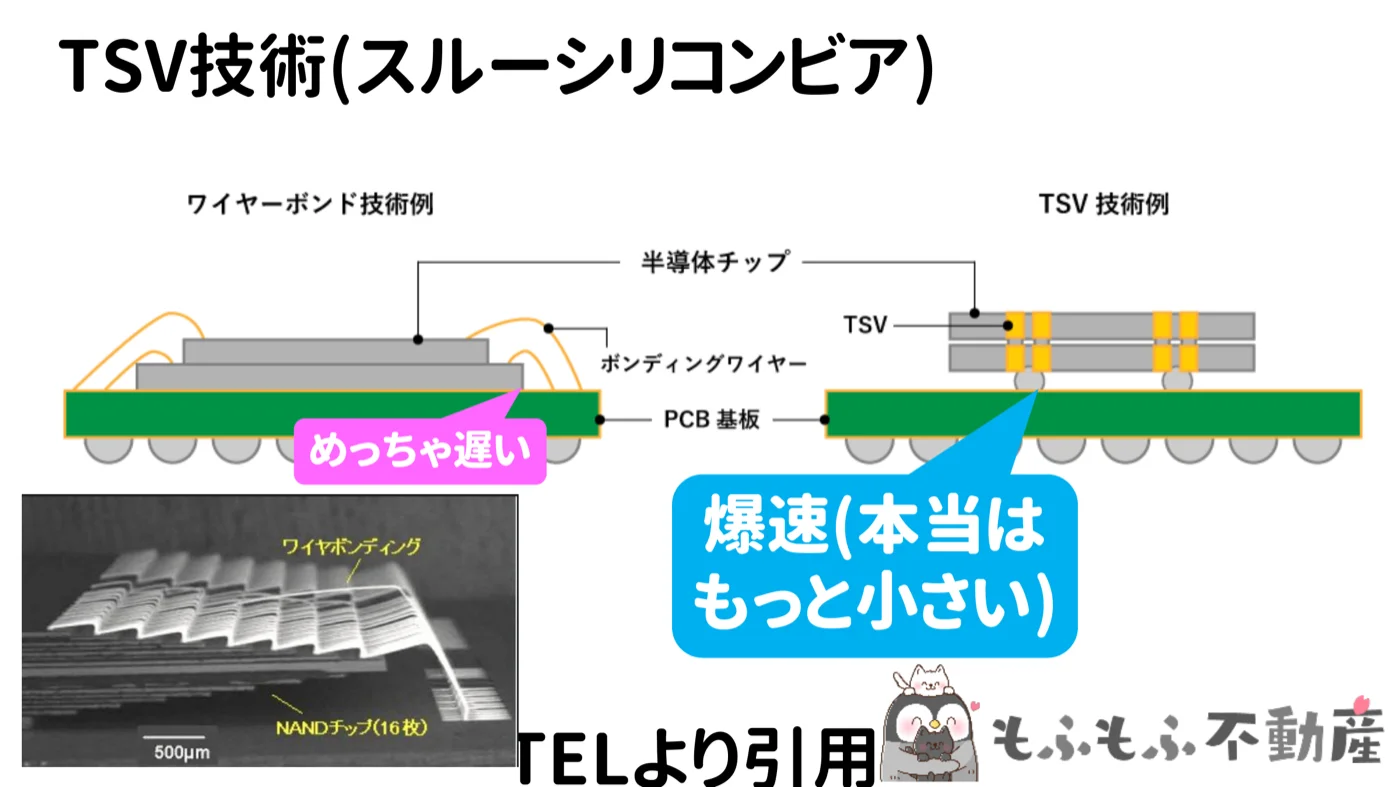
2つ目はTSV(シリコン貫通電極)。従来はチップの端から金属線を引き回すワイヤーボンディングでつないでいましたが、配線が長くて遅い。TSVはチップに縦の穴をあけて銅を埋め、上下を最短距離でつなぎます(図では太く描いていますが、実際はずっと細い)。HBMもTSVで積まれています。
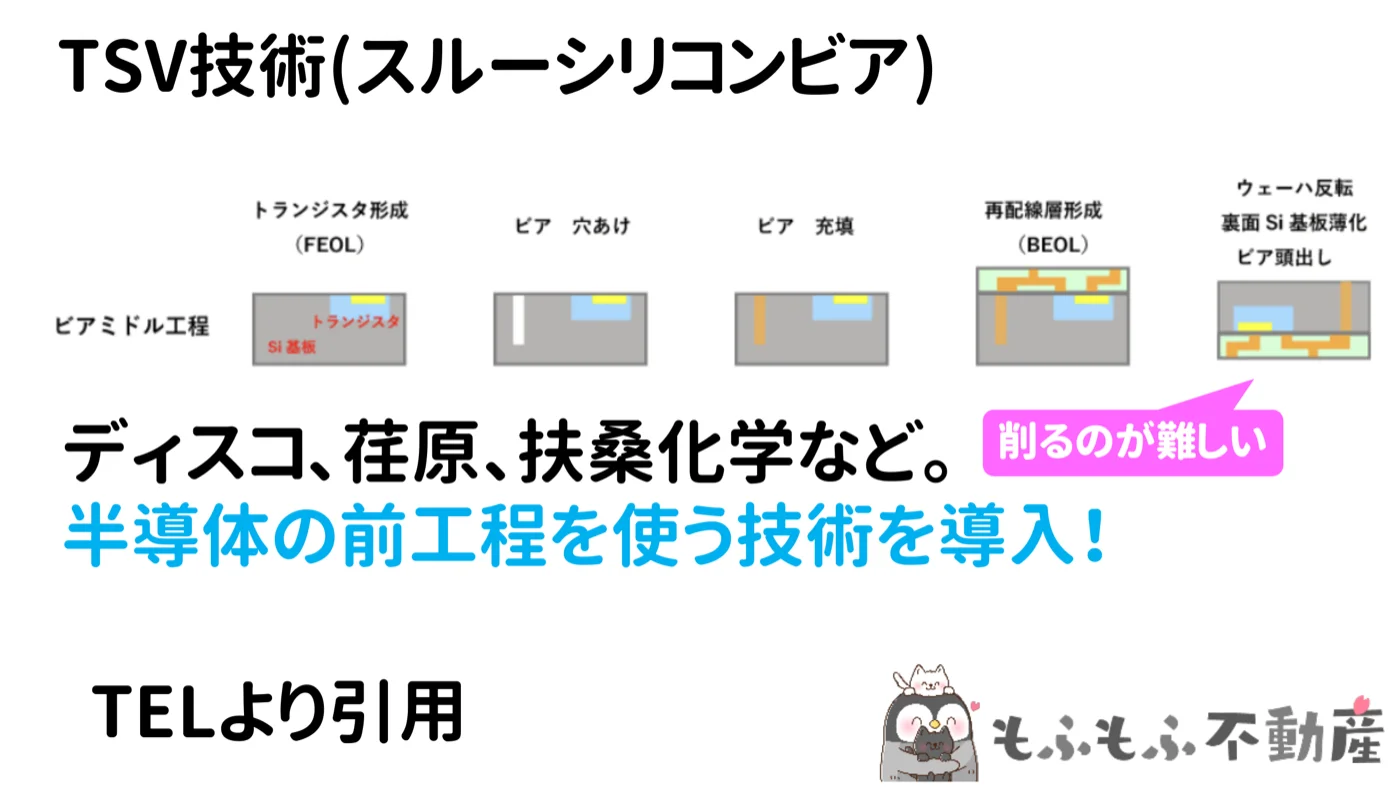
トランジスタを作ったあとに穴をあけて銅を埋め、配線層を作り、最後にウェハを裏返して削り、銅の頭を出します。この「削る」が難所です。300mmウェハの標準の厚さは775µm(約0.8mm)。それをHBMでは1枚30〜50µm、16層では約30µmまで削ります。髪の毛よりも薄く、ペラペラなので割れやすい。ここで活躍するのが日本企業です。
後工程の関連銘柄①:削る・磨く(ディスコ・荏原・扶桑化学)
後工程の担い手を、工程別に整理します。
| 会社(証券コード) | 担う工程 | 主な製品 |
|---|---|---|
| ディスコ(6146) | 削る・切る | グラインダ(研削)・ダイシングソー・ポリッシャ |
| 荏原製作所(6361) | 磨く | CMP装置 |
| 扶桑化学工業(4368) | 磨く材料 | 研磨剤の主原料コロイダルシリカ |
| イビデン(4062) | 基板 | ICパッケージ基板(FC-BGA) |
| 味の素(2802) | 基板の材料 | 絶縁フィルムABF |
| 日東紡(3110) | 基板の材料 | 低熱膨張・低誘電のガラスクロス |
| AGC(5201) | 次世代基板 | ガラスコア向け基板(開発品) |
| ユニオンツール(6278) | 基板の穴あけ | PCBドリル |
ディスコ——削る・切るで7〜8割のシェア
ウェハを削るグラインダ、切り分けるダイシングソーの会社。会社の見解でどちらもシェア7〜8割、営業利益率は直近8四半期で38〜44%と驚異的です。
荏原製作所——CMP装置で世界2位
表面を化学と機械の力で平らに磨くCMP装置で世界2位(経済産業省のデータでアプライド52.6%、荏原37.0%)。Cu-Cu接合もTSVも、平らにする精度が前提です。
扶桑化学工業——磨く研磨剤の主原料
研磨剤(スラリー)の主原料コロイダルシリカの会社で、ウェハの仕上げ研磨用でトップシェアとしています。営業利益率は25%前後。株価は6月の高値から9月には4割ほど下がり、2026年9月17日時点のPERは16倍程度でした。個人的には、割安になってきたと見ています。
後工程の関連銘柄②:基板(イビデン・味の素・日東紡・AGC)
イビデン——CoWoSを載せる「土台」の基板
CoWoSのいちばん下、ICパッケージ基板(FC-BGA)の会社です。最先端の基板は芯(コア)の上下に銅配線を重ねて20層ほど。GPUに大電力を届け、ノイズを抑える設計力が問われます。2024年にはブルームバーグが「NVIDIAのAI半導体はすべてイビデンの基板」と報道。2026年は台湾ユニマイクロンの参入も報じられていますが、NVIDIA向けの主力の供給元とみられています。
ただ株価は2025年4月の安値から2026年7月の高値まで約19倍、一方で四半期売上は2024年7-9月→2026年4-6月で約1.3倍です。2026年9月17日時点のPERは約61倍で、僕はちょっと手を出せない水準と感じています(個人的見解。10月1日に1株→2株の分割済み)。詳しくはイビデンの記事で。
味の素——基板の絶縁フィルムABF
基板の層間を絶縁するABFのメーカーで、主要なパソコン向けで「ほぼ100%のシェア」としています。食品の会社のイメージですが、売上では電子材料などの部門は約8%。ところが利益で見ると話が変わります。2026年4-6月の事業利益601億円のうち、ABFを含むファンクショナルマテリアルズ(電子材料など)が191億円で約32%。前年同期の108億円から伸び、全社の増益の大半を占めました。売上ではごく一部、利益では約3分の1の隠れ半導体銘柄です。
日東紡——基板の芯に使うガラスクロス
基板のコアに使うガラスクロスの会社。熱で伸び縮みしにくい「Tガラス」、信号のロスが少ない「NEガラス」を持ちます。報道では、福島に約150億円を投じてTガラスの能力を約3倍にする計画です。
AGC——次世代の「ガラス基板」
基板の芯をガラスに変えるガラス基板も次の技術です。インテルは2023年に「2020年代後半に採用」と発表しましたが、2026年時点で商用製品はまだありません。AGCは2026年6月に「ガラスコア向けTGV基板」を開発品として示し、量産は2028年と日経が報じています。
基板に穴をあけるユニオンツール(PCBドリル)
僕がすごく面白い会社だと思って注目しているのがユニオンツールです。
PCBドリルとは——基板に穴をあける超硬の極細ドリル
プリント配線板に穴をあける超硬合金(タングステンカーバイド)製の小さなドリルで、穴あけ機が自動交換しながら使います。同社の技術解説では直径0.1mmのドリルを毎分30万回転で使う条件まで説明されています。基板には上下の電源やグラウンドをつなぐ穴が大量に必要で、1つ失敗すると基板ごと不良になるので、精密さが命です。
基板のどの穴か——ドリルとレーザーの使い分け
パッケージ基板(FC-BGA)では、芯(コア)を貫く穴は機械のドリル、その上に重ねる層の細い穴はレーザーであけるのが一般的です(凸版・京セラの公式説明)。AIサーバーのマザーボードのような高多層基板の貫通穴も機械ドリルです。パッケージ材は硬く、ドリルの摩耗が早いと同社は解説しています。
なぜAIで伸びるのか——会社の説明
会社は決算短信で、AIサーバー・データセンター向けのパッケージ基板と高多層基板の需要が伸び、高付加価値品や高多層基板用の工具が売れていると説明しています。シェアは会社推計で世界の約3割です(中国の鼎泰高科も数量ベースで世界1位を主張していると現地報道)。
2026年1〜6月は売上高48.3%増・営業利益81.4%増で中間期の過去最高。通期の営業利益予想は期初100億円→5月130億円→8月168億円と2度上方修正しました(円安も大きく寄与)。設備投資は前期の約57億円から約137億円(8月時点の計画)に増やし、長岡・見附で増産中です。
記事では事業と数字の紹介にとどめましたが、この好調な決算を僕がどう読んでいて、なぜ今この会社が面白くなってきたと見ているのかは、メンバーシップ限定動画で詳しく話しています。
ほかにもある後工程の日本企業と、次に来る技術
ほかにも、後工程には日本企業がたくさんいます。
- アドバンテスト(6857)——チップを検査するテスター。SoCテスターのシェア66%(2025年・会社推定)(決算の解説)
- TOWA(6315)——樹脂で封止するモールディング装置。金額ベースのシェア66%、HBMの封止に使うコンプレッション方式は「世界で唯一のメーカー」(統合報告書2024)
- 東京精密(7729)——プロービングマシン(ウェハ検査)・研削盤・ダイシング装置
- レゾナック(4004)——チップを固定するダイボンディングフィルムで世界トップ
- 太陽ホールディングス(4626)——基板表面を守るソルダーレジストで世界1位(富士キメラ総研2024)
- 芝浦メカトロニクス(6590)——チップを熱と圧力で接合するTCボンダ
- ヤマハ発動機(7272)——子会社のヤマハロボティクス(新川などを統合)
パッケージ基板の新光電気工業は2025年6月に上場廃止で、いまは買えません。
次に来る技術——パネル化とガラス基板
AGCの項で触れたガラス基板に加え、「丸いウェハから四角いパネルへ」の流れがあります。丸いウェハに大きな四角いパッケージを並べると端がムダになるからです。TSMCはパネル型CoWoS(CoPoS)のパイロットラインを建設中で「量産は数年後」(2026年4月)。日本でもラピダスが千歳の後工程拠点で600mm角パネルを試作し、レゾナック主導の27社連合「JOINT3」も515×510mmパネルの試作ラインを2026年に動かす計画です。
投資するうえでの注意点(個人的見解)
①AI投資の勢いが鈍れば関連株はまとめて売られやすい。②期待が株価に先に織り込まれた銘柄は、計画変更ひとつで大きく下げうる。③海外売上が大きい会社(ユニオンツールなど)は為替の影響を受ける。工程の重要性と株価の割安・割高は別物として見るのが大事だと思っています。